
Marktkompass KW 44/2026
Kurzfazit der Woche
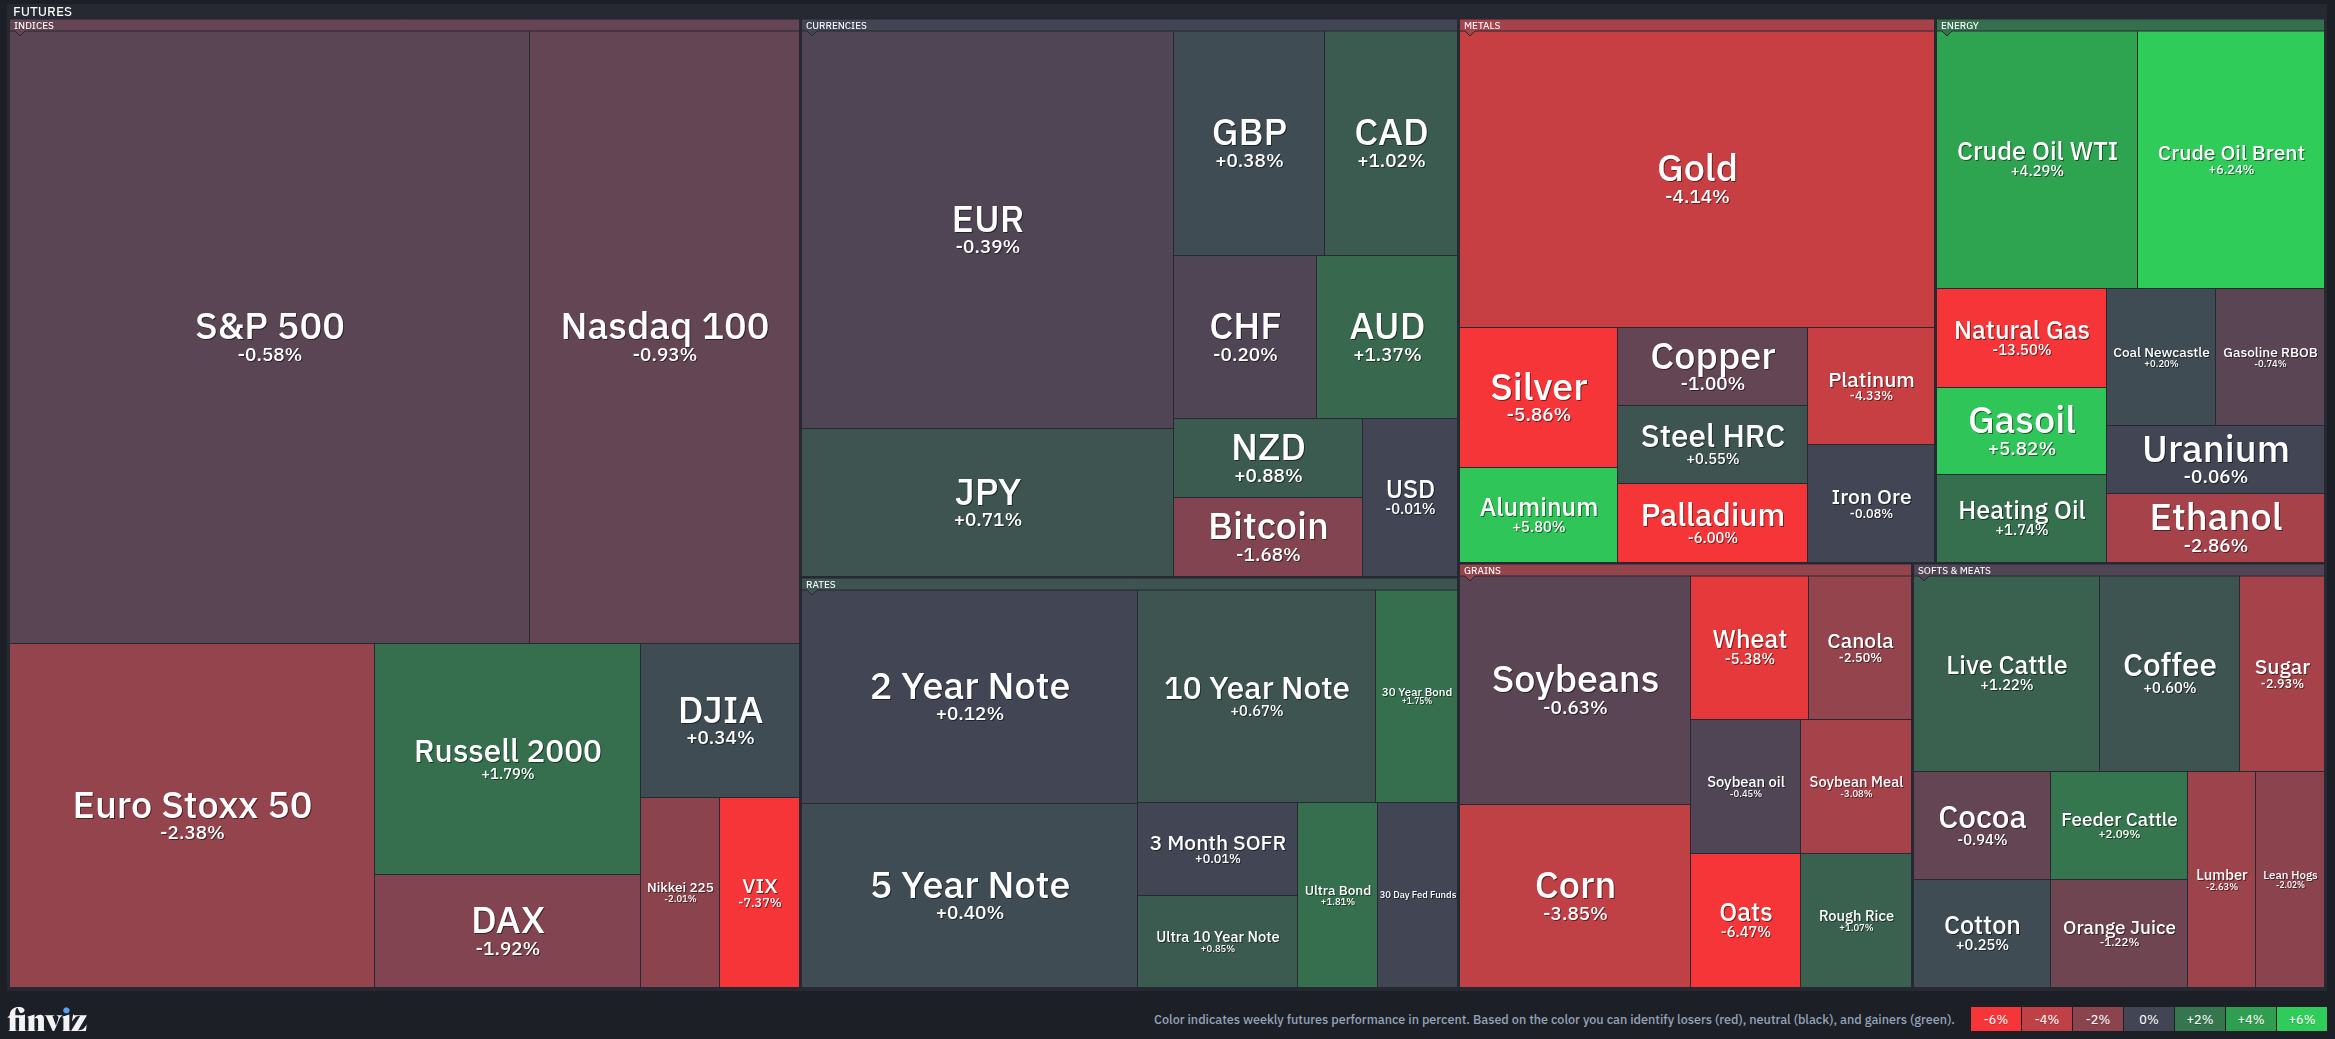
Der US-Aktienmarkt beendete die KW 43 mit einer deutlichen Korrektur bei Technologie- und Kommunikationswerten. Besonders Alphabet, Meta und Halbleiteraktien gerieten unter Druck. Gleichzeitig stiegen die Ölpreise, während Gold und Silber deutlich nachgaben. Der S&P 500 verlor auf Wochensicht rund 0,5 %, der Nasdaq Composite etwa 0,7 %. Der Russell 2000 entwickelte sich dagegen mit einem Wochengewinn von rund 2 % deutlich besser.
Die Marktphase bleibt weiterhin in die Zwischenkorrektur. Der S&P 500 liegt rund 1 % unter seiner 50-Tage-Linie, während der langfristige Aufwärtstrend mit einem Abstand von 4,36 % zur 200-Tage-Linie noch intakt ist. Die Marktbreite verbesserte sich gleichzeitig auf 58,2 %. Der Verkaufsdruck konzentriert sich damit bisher vor allem auf große Technologieunternehmen, während die Stimmung deutlich pessimistisch ist.
Markttreiber der Woche
KI-Investitionen geraten weiter unter Rechtfertigungsdruck
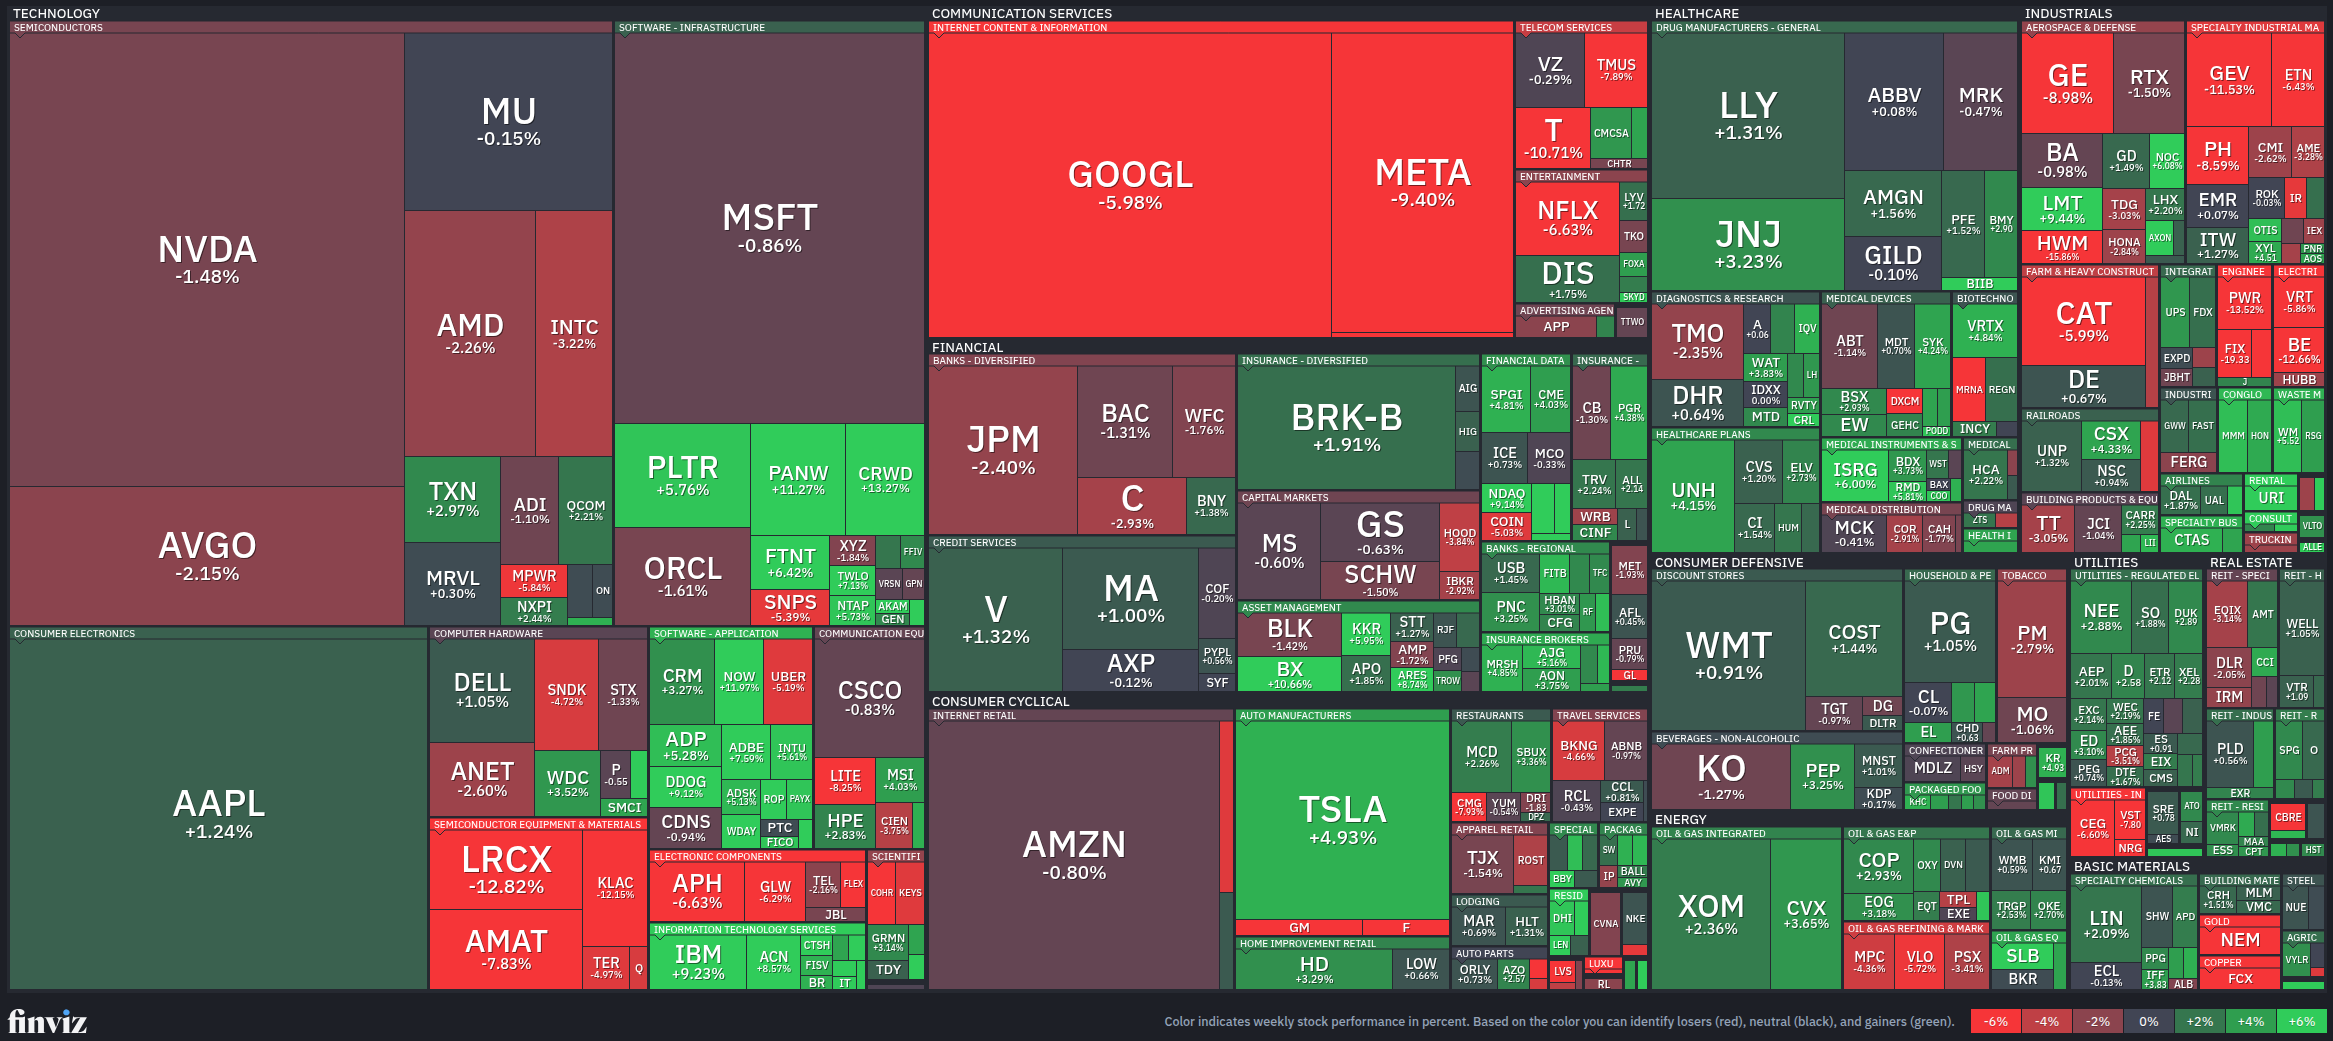
Alphabet verlor 5,98 % und Meta 9,40 %. Anleger hinterfragen zunehmend, ob die hohen Investitionen in KI-Infrastruktur langfristig ausreichend hohe Erträge liefern. Gute Geschäftszahlen allein reichen scheinbar nicht mehr aus.
Ölpreisanstieg verschärft das Inflationsrisiko
Brent stieg auf rund 117 US-Dollar je Barrel. Die geopolitischen Spannungen im Nahen Osten und Sorgen über mögliche Lieferausfälle verstärken den Preisdruck. Höhere Energiekosten belasten Unternehmen und Verbraucher und erschweren eine weitere geldpolitische Lockerung.
Frankreich belastet die europäische Risikowahrnehmung
Politische Unruhen und Sorgen um die französischen Staatsfinanzen belasteten europäische Aktien und Anleihen.
Edelmetalle korrigieren deutlich
Gold verlor auf Fünf-Tages-Sicht rund 4,1 %, Silber sogar knapp 5,9 %. Gewinnmitnahmen, Liquiditätsbedarf und das hohe Zinsniveau könnten die Verkäufe verstärkt haben.
Marktrotation statt flächendeckendem Ausverkauf
Während große Technologie- und Kommunikationswerte unter Druck standen, gewann der Russell 2000 rund 2 %. Auch Bereiche wie Gesundheit und Basiskonsum hielten sich besser. Die Entwicklung spricht für eine Rotation innerhalb des Aktienmarktes, ohne konkrete Kapitalströme zu kennen.
Marktphase
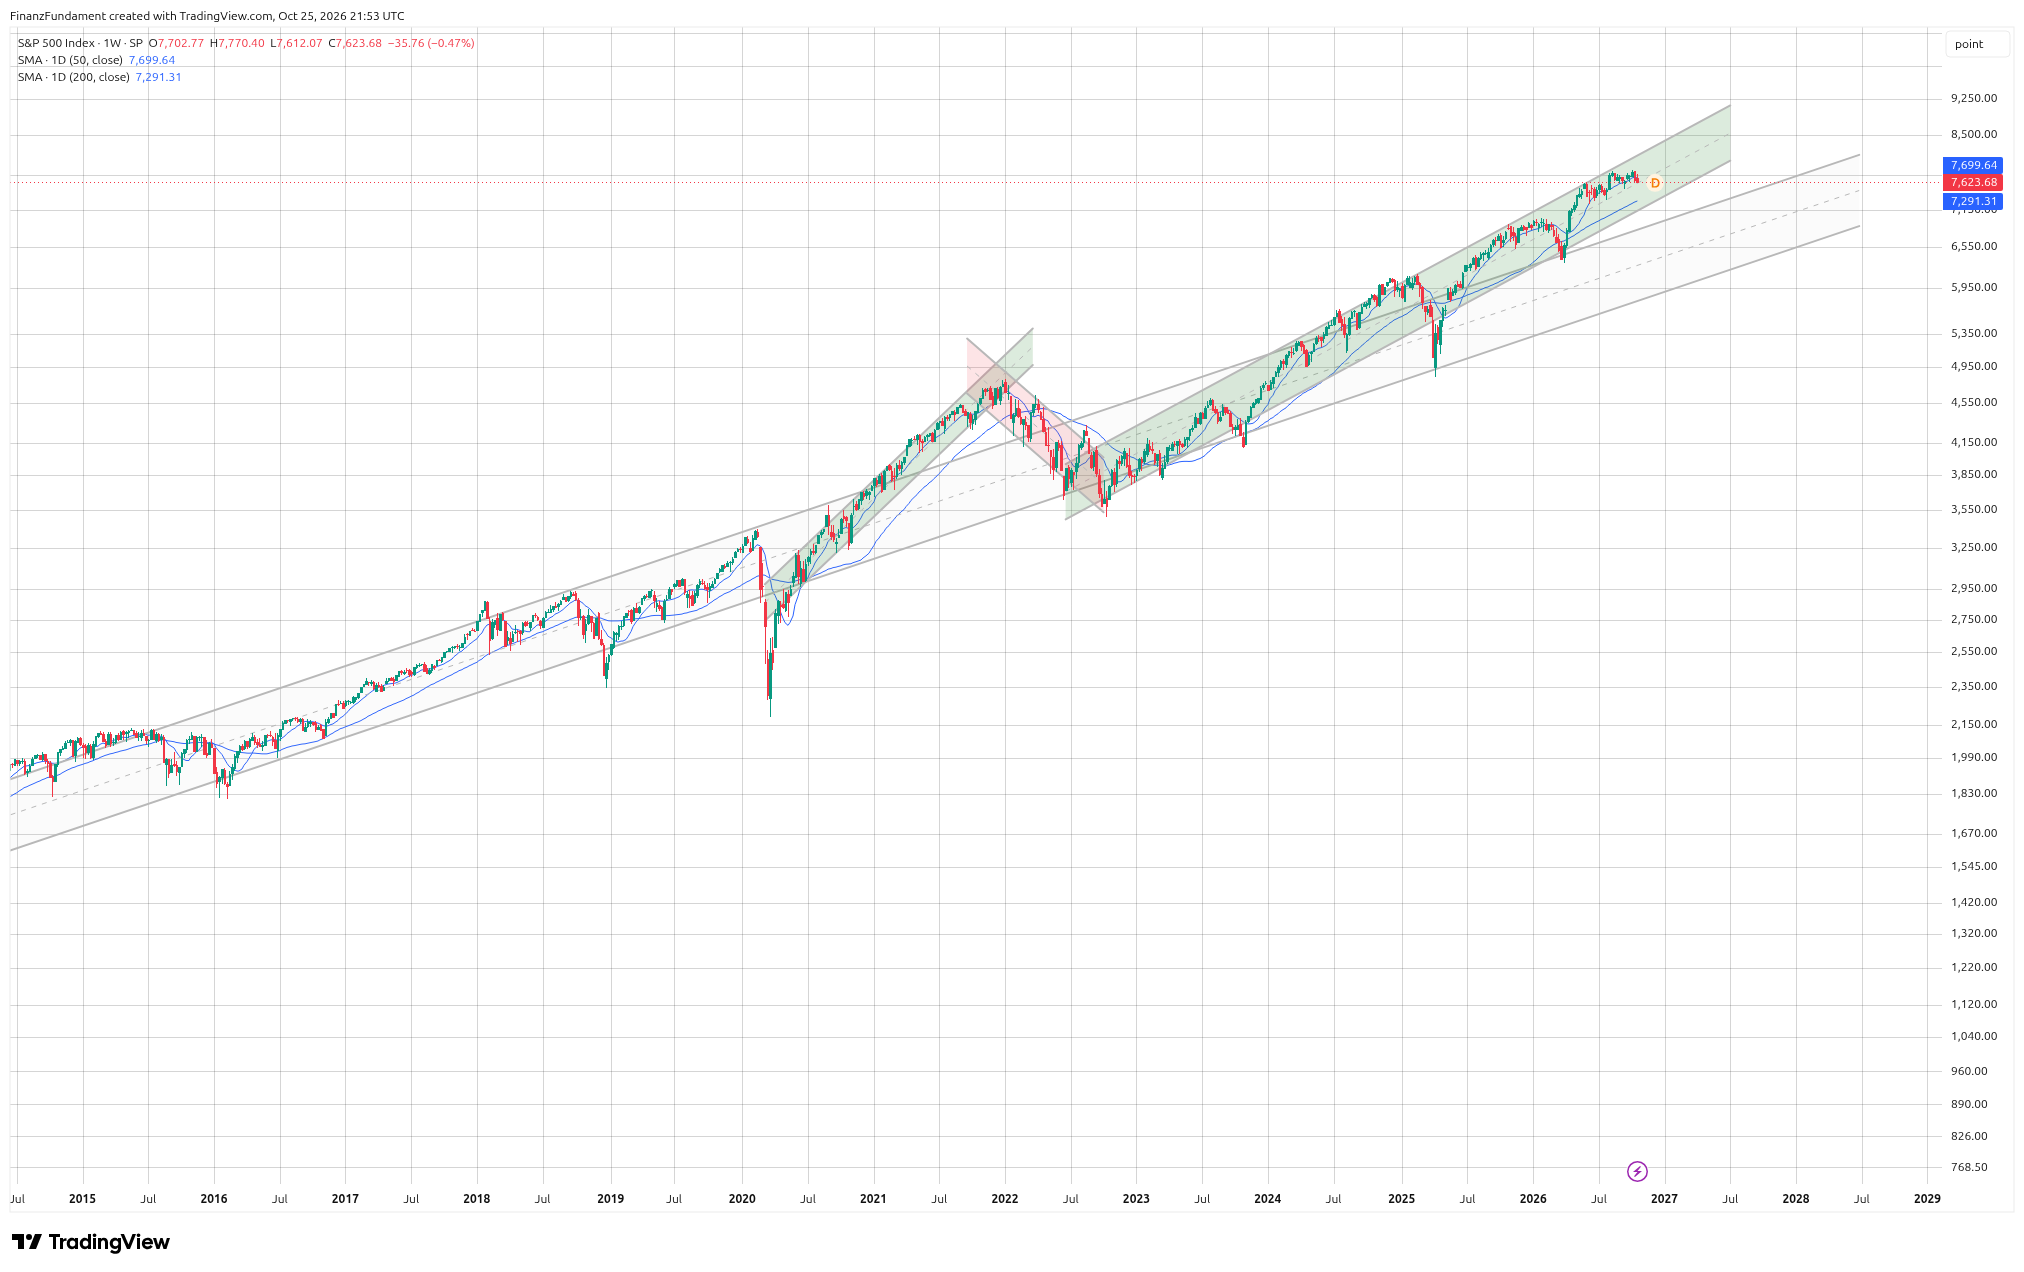
50/200-Tage %-Div: +5,36 % – stabiler langfristiger Aufwärtstrend
Kurs/200-Tage %-Div: +4,36 % – langfristiger Aufwärtstrend
Kurs/50-Tage %-Div: −1,00 % – kurzfristiger Abwärtstrend
RSI: 37,01 – leicht überverkauft
Wilder-RSI: 44,41 – leicht überverkauft
Marktbreite: 58,2 % – Trend unentschlossen
Wochenvolumen-Index: 0,95 – leicht unterdurchschnittlich
Trendkanal: oberhalb
Die technische Lage hat sich weiter verschlechtert. Der S&P 500 liegt inzwischen rund 1 % unter seiner 50-Tage-Linie. Damit ist der kurzfristige Aufwärtstrend zunächst gebrochen. Gleichzeitig beträgt der Abstand zur 200-Tage-Linie noch +4,36 %. Der langfristige Aufwärtstrend bleibt damit vorerst intakt.
Der RSI fiel auf 37,01 und signalisiert eine kurzfristig überverkaufte Marktlage. Der Wilder-RSI liegt mit 44,41 ebenfalls unter seinem neutralen Bereich. Eine solche Konstellation kann kurzfristige Gegenbewegungen begünstigen, ist aber noch kein Beleg für eine nachhaltige Bodenbildung.
Positiv ist die Entwicklung der Marktbreite. Der Anteil der Aktien oberhalb ihrer 200-Tage-Linie stieg auf 58,2 %. Damit befinden sich weiterhin mehr als die Hälfte der beobachteten Aktien oberhalb ihrer langfristigen Trendlinie. Der Verkaufsdruck konzentriert sich bislang stärker auf große Technologie- und Kommunikationswerte.
Der Wochenvolumen-Index liegt mit 0,95 knapp unter 1,0. Das Handelsvolumen ist damit leicht unterdurchschnittlich. Eine deutliche Zunahme des Verkaufsvolumens, die auf eine breit angelegte Kapitulation hindeuten würde, ist anhand dieses Wertes nicht erkennbar. Umgekehrt fehlt auch eine überzeugende Bestätigung, dass die Korrektur bereits abgeschlossen ist.
Der Kurs befindet sich noch oberhalb des langfristigen Trendkanals, der sich nach der Finanzkrise bildete, aber noch innerhalb des sich neu ausgebildeten Trendkanals ab 2022.
Die Marktphase verbleibt in der Zwischenkorrektur. Entscheidend ist jetzt, ob der S&P 500 seine 50-Tage-Linie zurückerobern kann oder ob sich die Schwäche weiter ausbreitet.
Stand: 2026-10-25
Liquidität & Geldpolitik
Die Zentralbankbilanzen bleiben insgesamt neutral – hier gibt es keine wesentliche Änderung zur Vorwoche.
Der Zinsabstand zwischen zehn- und zweijährigen US-Staatsanleihen liegt mit 0,31 Prozentpunkten weiterhin im positiven Bereich. Die Zinsstruktur ist damit nicht invers. Die kurzfristige Veränderung des Spreads um rund −15,1 % zeigt allerdings eine deutliche Einengung.
Für den 28. Oktober erwarten laut CME FedWatch 90,6 % der Marktteilnehmer einen unveränderten Leitzins, während 9,4 % mit einer Erhöhung rechnen.
Die Fed steht weiterhin vor einem schwierigen Zielkonflikt. Steigende Ölpreise erhöhen das Inflationsrisiko, doch der Ölpreis ist vor allem durch die Verknappung aufgrund des Konflikts im Nahen Osten getrieben. Eine Zinserhöhung könnte dem Ölpreis nur gering entgegenwirken und gleichzeitig die Finanzierungskosten erhöhen.
Entscheidend wird deshalb nicht nur die Zinsentscheidung selbst sein, sondern vor allem die Kommunikation der Fed zu Inflation, Wachstum und dem weiteren Zinspfad.
Makroökonomie
Der Arbeitsmarkt zeigt bislang keine eindeutigen Anzeichen eines starken Einbruchs. Die Beschäftigung wuchs zuletzt um rund 0,02 % gegenüber dem Vormonat und 0,31 % gegenüber dem Vorjahr. Die Erstanträge auf Arbeitslosenhilfe lagen bei 194.000. Der gleitende Vier-Wochen-Trend ging um rund 2,4 % zurück. Das spricht kurzfristig eher für einen stabilen Arbeitsmarkt, auch wenn das Beschäftigungswachstum schwach bleibt.
Die jüngsten US-Wohnungsbaudaten zeichnen ein gemischtes Bild. Die Baugenehmigungen lagen im September bei einer annualisierten Rate von 1,40 Millionen und damit leicht über der Prognose von 1,39 Millionen. Die Wohnungsbaubeginne erreichten dagegen 1,221 Millionen und blieben damit deutlich unter der Prognose von 1,30 Millionen. Gegenüber dem Vormonat gingen die Baubeginne um 5,2 % zurück. Der Immobilienmarkt bleibt damit anfällig für hohe Finanzierungskosten.
Insgesamt ergibt sich ein schwieriges Umfeld: Die Inflation bleibt erhöht, der Arbeitsmarkt wächst nur schwach und der Immobilienmarkt zeigt erste Schwächen. Gleichzeitig besteht durch den Ölpreisanstieg das Risiko, dass sich der Inflationsdruck erneut verstärkt. Für die Fed wird es dadurch schwieriger, Preisstabilität und wirtschaftliche Stabilität gleichzeitig zu gewährleisten.
Marktstimmung
VIX: 19,45 – erhöhte, aber noch moderate Nervosität
Put/Call-Ratio: 2,39 – sehr hohe Absicherungsnachfrage beziehungsweise bärische Positionierung
Fear & Greed Index: 21 – Extreme Angst
Die Marktstimmung hat sich deutlich eingetrübt. Der VIX liegt mit 19,45 nahe der Marke von 20 und signalisiert eine erhöhte Unsicherheit. Die Put/Call-Ratio stieg auf 2,39. Das ist ein hoher Wert und deutet auf eine starke Nachfrage nach Put-Optionen beziehungsweise eine ausgeprägte bärische Positionierung hin.
Der Fear-&-Greed-Index liegt mit 21 weiterhin im Bereich extremer Angst. Anleger reagieren damit deutlich vorsichtiger auf die Korrektur bei Technologieaktien, die geopolitischen Risiken und die steigenden Ölpreise.
Die Stimmung steht im Gegensatz zur verbesserten Marktbreite. Während der Anteil der Aktien oberhalb ihrer 200-Tage-Linie auf 58,2 % stieg, gerieten die großen Technologie- und Kommunikationswerte stark unter Druck. Das spricht deutlich gegen eine allgemeine Panik am Markt.
Extreme Angst kann darüber hinaus kurzfristig Chancen schaffen. Entscheidend bleibt jedoch, ob sich die Kurse stabilisieren, der S&P 500 seine 50-Tage-Linie zurückerobert und das Handelsvolumen eine nachhaltige Erholung bestätigt.
Rohstoffe
Gold: 3.991 USD – rund −4,1 % auf Fünf-Tages-Sicht
Brent: rund 117,38 USD je Barrel – deutlicher Wochenanstieg
WTI: rund 103–104 USD je Barrel – Wochenplus laut Marktdaten
Kupfer: LME-Dreimonatskontrakt rund 14.270 USD je Tonne – Verluste auf Wochensicht
Gold verlor in der vergangenen Woche rund 4,1 %. Die Korrektur fällt damit deutlich aus und zeigt, dass sie Zuschreibung als Sicherer Hafen weniger Relevanz hat, als möglicher Weise die relative Attraktivität verzinslicher Anlagen.
Öl wurde stark von geopolitischen Risiken und Sorgen über mögliche Lieferausfälle geprägt. Der Ölpreisanstieg verschärft das Inflationsproblem, den höhere Energiepreise wirken sich direkt auf Transport, Produktion und Heizung aus. Bleibt der Preis auf diesem Niveau, steigt das Risiko, dass die Inflation länger erhöht bleibt.
Kupfer entwickelte sich ebenfalls schwach, auf Wochensicht ein Rückgang von 1,5%. Kupfer bleibt ein wichtiger Indikator für die industrielle Konjunktur.
Bitcoin
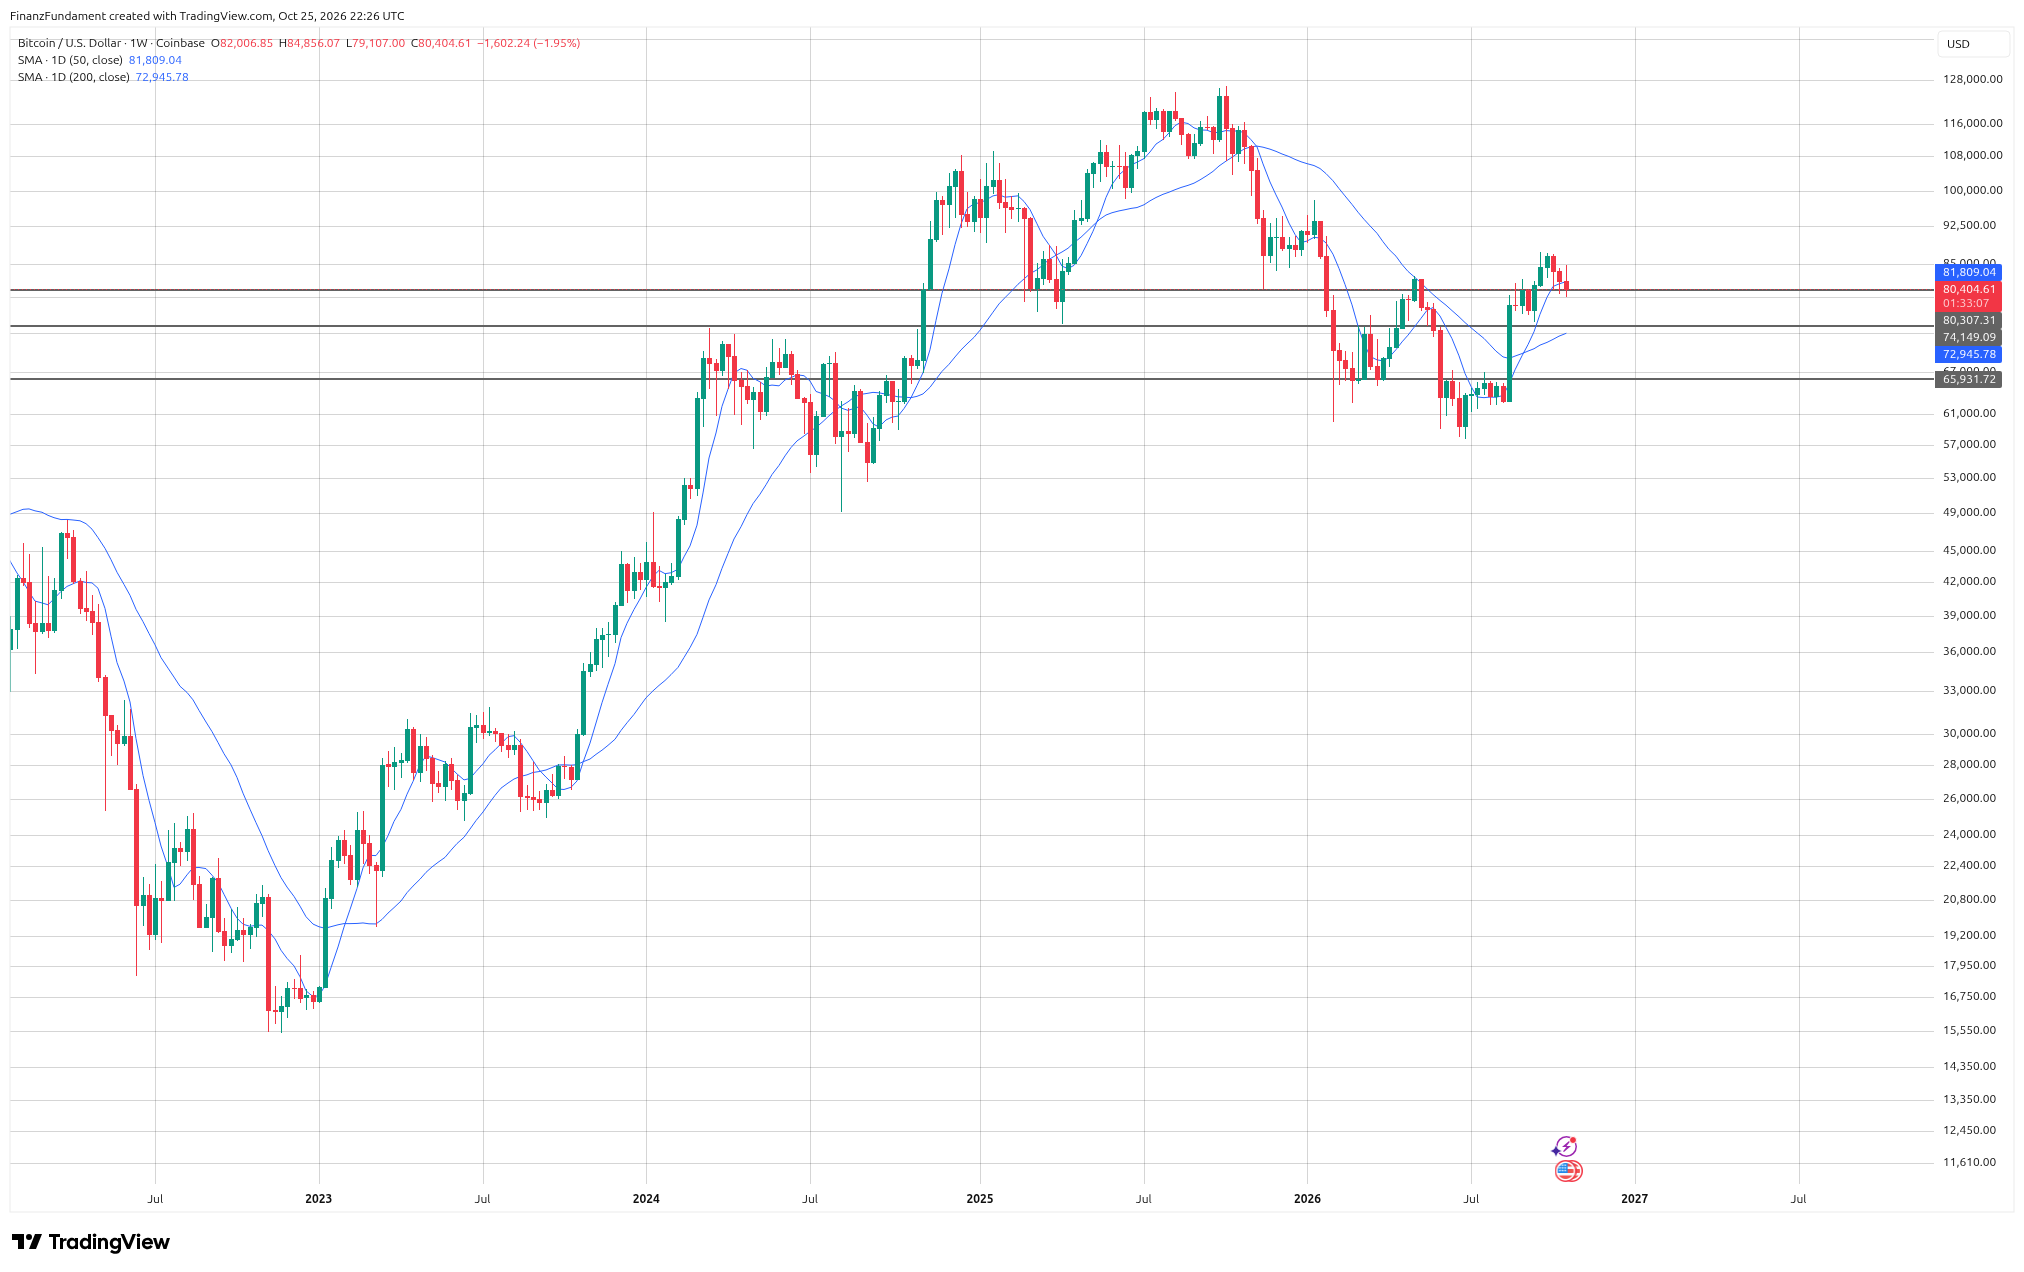
Bitcoin hat weiter nachgegeben und kämpft um die Marke von 80.000 US-Dollar. Die Schwäche bei Technologieaktien und die hohe Unsicherheit an den Finanzmärkten belasten derzeit auch risikoreiche Anlagen. Auch wenn Bitcoin sich als eigenständiges Asset sich immer wieder von anderen Märkten entkoppelt, zeigt er erneut, dass er kurzfristig nicht zuverlässig als sicherer Hafen funktioniert.
Entscheidend ist, ob die Marke von 80.000 US-Dollar verteidigt werden kann oder ob bei einem Bruch weitere Unterstützungen getestet werden.
Ausblick
KW 44 wird vor allem durch die Fed-Sitzung, die neuen Inflationsdaten und die Entwicklung des Technologiesektors geprägt.
Am Mittwoch, dem 28. Oktober, entscheidet die US-Notenbank über den Leitzins. Neben der Entscheidung selbst wird die Pressekonferenz entscheidend sein. Anleger werden besonders darauf achten, wie die Fed den jüngsten Ölpreisanstieg, die hartnäckige Inflation und die Risiken für das Wirtschaftswachstum bewertet.
Am Donnerstag, dem 29. Oktober, folgen das vorläufige US-BIP für das dritte Quartal sowie die Daten zu persönlichen Einkommen und Ausgaben einschließlich des PCE-Preisindex. Der PCE-Index ist für die Fed besonders wichtig, weil er eine zentrale Grundlage für die Bewertung des Inflationsdrucks bildet.
Technisch ist entscheidend, ob der S&P 500 seine 50-Tage-Linie zurückerobert. Bleibt der Index darunter und verschlechtert sich die Marktbreite, könnte sich die Zwischenkorrektur vertiefen. Eine Stabilisierung bei gleichzeitig steigender Marktbreite und zunehmendem Handelsvolumen wäre dagegen ein erstes positives Signal.
Auch der Ölpreis bleibt ein zentraler Risikofaktor. Ein weiterer Anstieg könnte die Inflationssorgen verstärken und den Spielraum der Fed einschränken. Umgekehrt würde eine Entspannung am Energiemarkt den Inflationsdruck reduzieren und Aktien entlasten.
Fazit
Der Markt ist in KW 43 verbleibt weiterhin in der Zwischenkorrektur. Hohe Investitionen und Zweifel an der Rentabilität des KI-Booms belasteten insbesondere Technologie- und Kommunikationswerte. Gleichzeitig stiegen die Ölpreise deutlich, während Gold und Silber korrigierten. Die politische und fiskalische Unsicherheit in Frankreich verstärkte den Druck auf die europäischen Märkte.
Die langfristige technische Struktur des US-Aktienmarktes bleibt vorerst intakt. Der S&P 500 liegt weiterhin 4,36 % über seiner 200-Tage-Linie. Die Marktbreite verbesserte sich auf 58,2 %. Dem stehen ein Kurs unterhalb der 50-Tage-Linie, eine deutlich verschlechterte Stimmung und ein nur durchschnittliches Handelsvolumen gegenüber.
Die zentrale Frage ist, ob die Korrektur auf die Technologieunternehmen begrenzt bleibt oder auf den Gesamtmarkt übergreift. Die Daten sprechen bislang eher für eine ungleichmäßige Korrektur als für einen bestätigten Abwärtstrend. Das Risiko einer weiteren Verschärfung bleibt jedoch bestehen – insbesondere dann, wenn die Lage im Nahen Osten sich weiter verschärft.
Grundlage für diesen Bericht ist mein automatisiertes Auswertungssystem, welches ich auf YouTube genauer erkläre.