
Marktkompass KW 45/2026
Kurzfazit der Woche
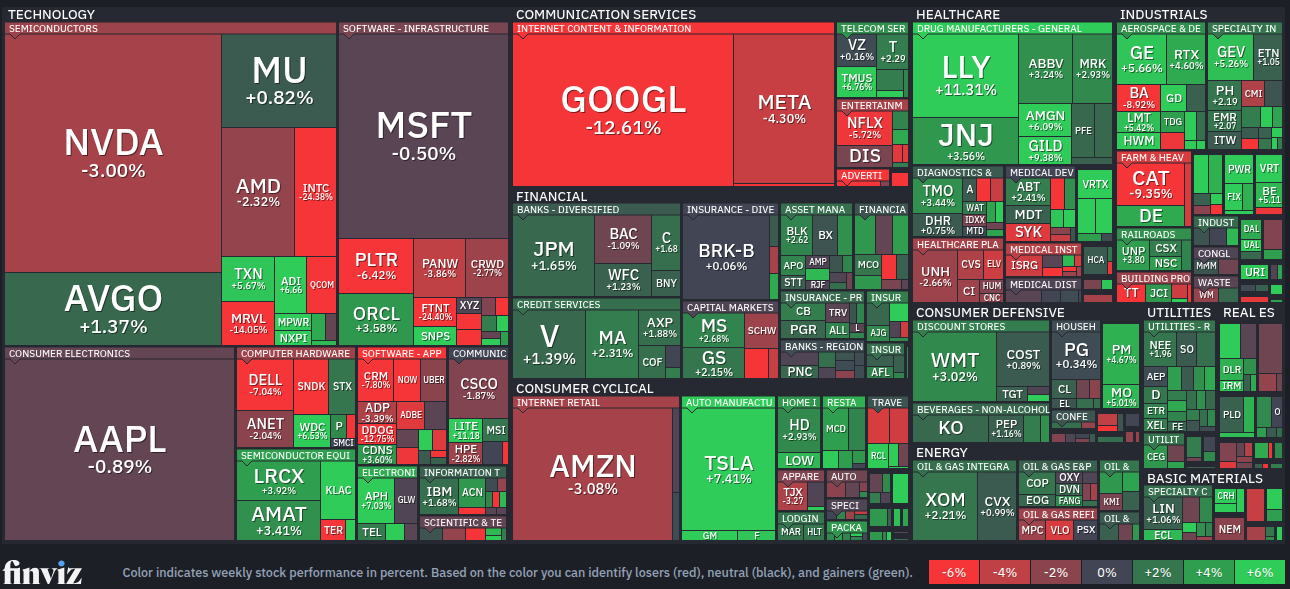
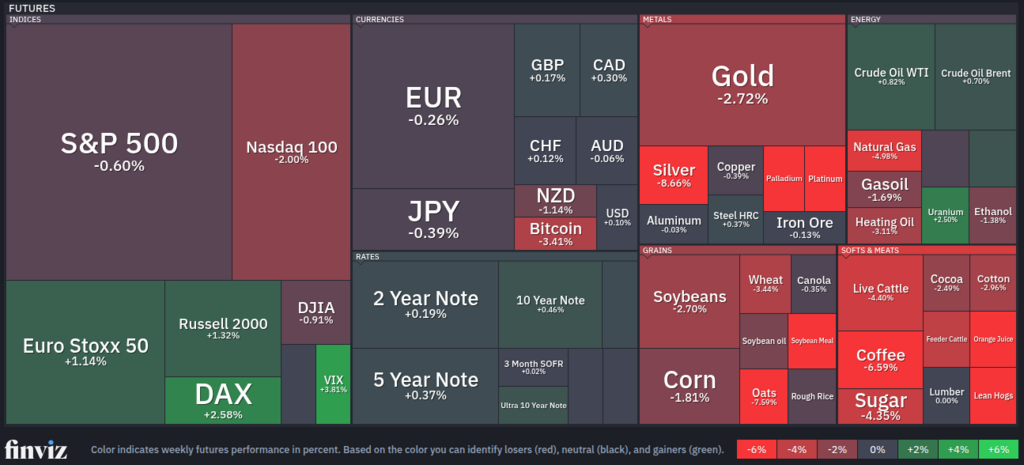
Der US-Aktienmarkt setzte seine Korrektur in der KW 44 fort. Insbesonderer große Technologie- und Kommunikationswerte standen unter Druck. Gleichzeitig verbesserte sich die Marktbreite weiter: Der Anteil der Aktien oberhalb ihrer 200-Tage-Linie stieg auf 61,4 %. Während der Nasdaq 100 auf Wochensicht rund 2 % verlor, entwickelten sich der DAX, der Euro Stoxx 50 und der Russell 2000 positiv.
Die Marktphase verbleibt in der Zwischenkorrektur, doch der langfristige Aufwärtstrend ist immer noch intakt. Die zunehmende Marktbreite spricht gleichzeitig dafür, dass sich die Korrektur weiterhin nicht gleichmäßig über den gesamten Markt ausbreitet.
Markttreiber der Woche
KI-Investitionen geraten weiter unter Rechtfertigungsdruck
Die Zweifel an der Rentabilität der milliardenschweren KI-Investitionen hielten an. Besonders Alphabet, Meta und weitere große Technologiewerte gerieten unter Druck. Anleger hinterfragen zunehmend, wann und ob sich die hohen Ausgaben für Rechenzentren und KI-Infrastruktur tatsächlich rechnen.
Kapitalrotation innerhalb des Aktienmarktes
Während der Nasdaq 100 rund 2 % verlor, legten DAX, Euro Stoxx 50 und Russell 2000 zu. Auch Gesundheitswesen und Teile der Industrie entwickelten sich besser. Die Entwicklung spricht weiterhin für eine Rotation innerhalb des Aktienmarktes und gegen einen flächendeckenden Ausverkauf.
Iran-Konflikt und geopolitische Risiken
Die Berichte über mögliche militärische Maßnahmen der USA gegen den Iran nach den Zwischenwahlen verstärkten die geopolitische Unsicherheit. Der Ölpreis bleibt dadurch ein wichtiger Risikofaktor für Inflation und Konjunktur.
Inflation, Fed und steigende Zinserwartungen
Die Fed ließ den Leitzins unverändert. Gleichzeitig sorgten die robuste US-Wirtschaft und die anhaltende Inflation für steigende Zinserwartungen. Die Märkte müssen sich damit auf ein möglicherweise länger anhaltendes hohes Zinsniveau einstellen.
Binance-Sicherheitsvorfall und Kryptoschwäche
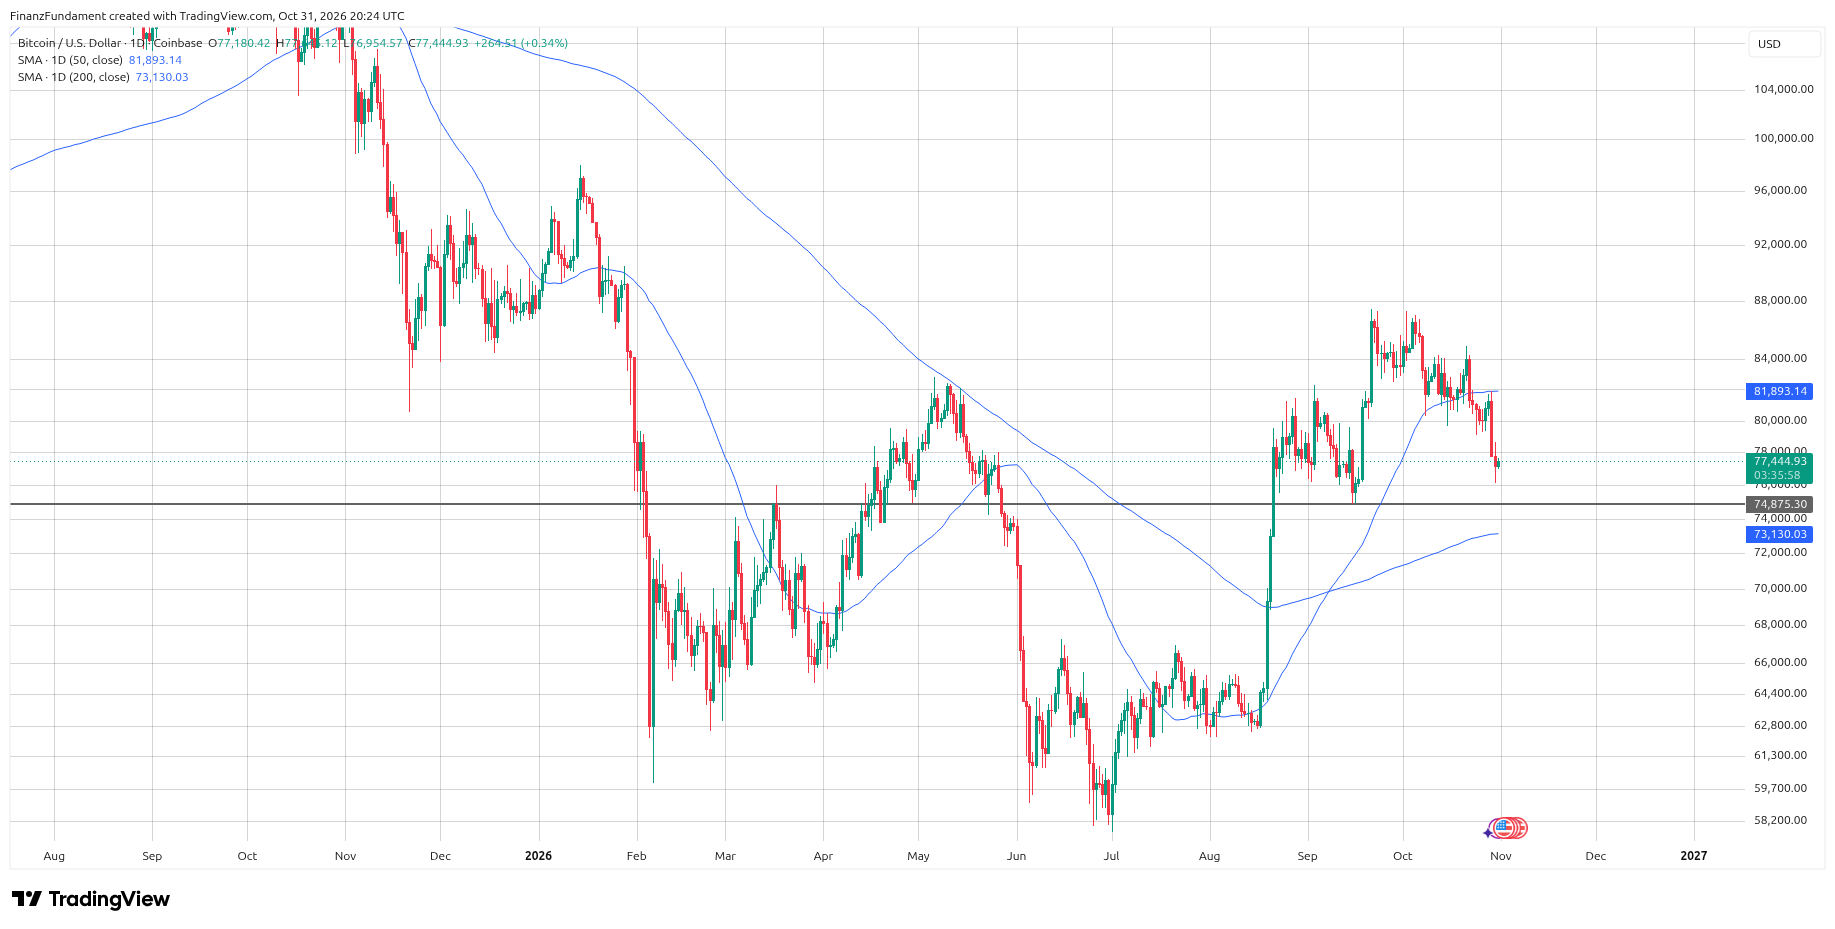
Der bekannt gewordene Sicherheitsvorfall bei Binance belastete den Kryptomarkt zusätzlich. Bitcoin gab weiter nach, hielt sich mit einem Kurs von über 77.000 Euro aber vergleichsweise stabil – es wurde bisher kein tieferes Tief ausgebaut.
Marktphase
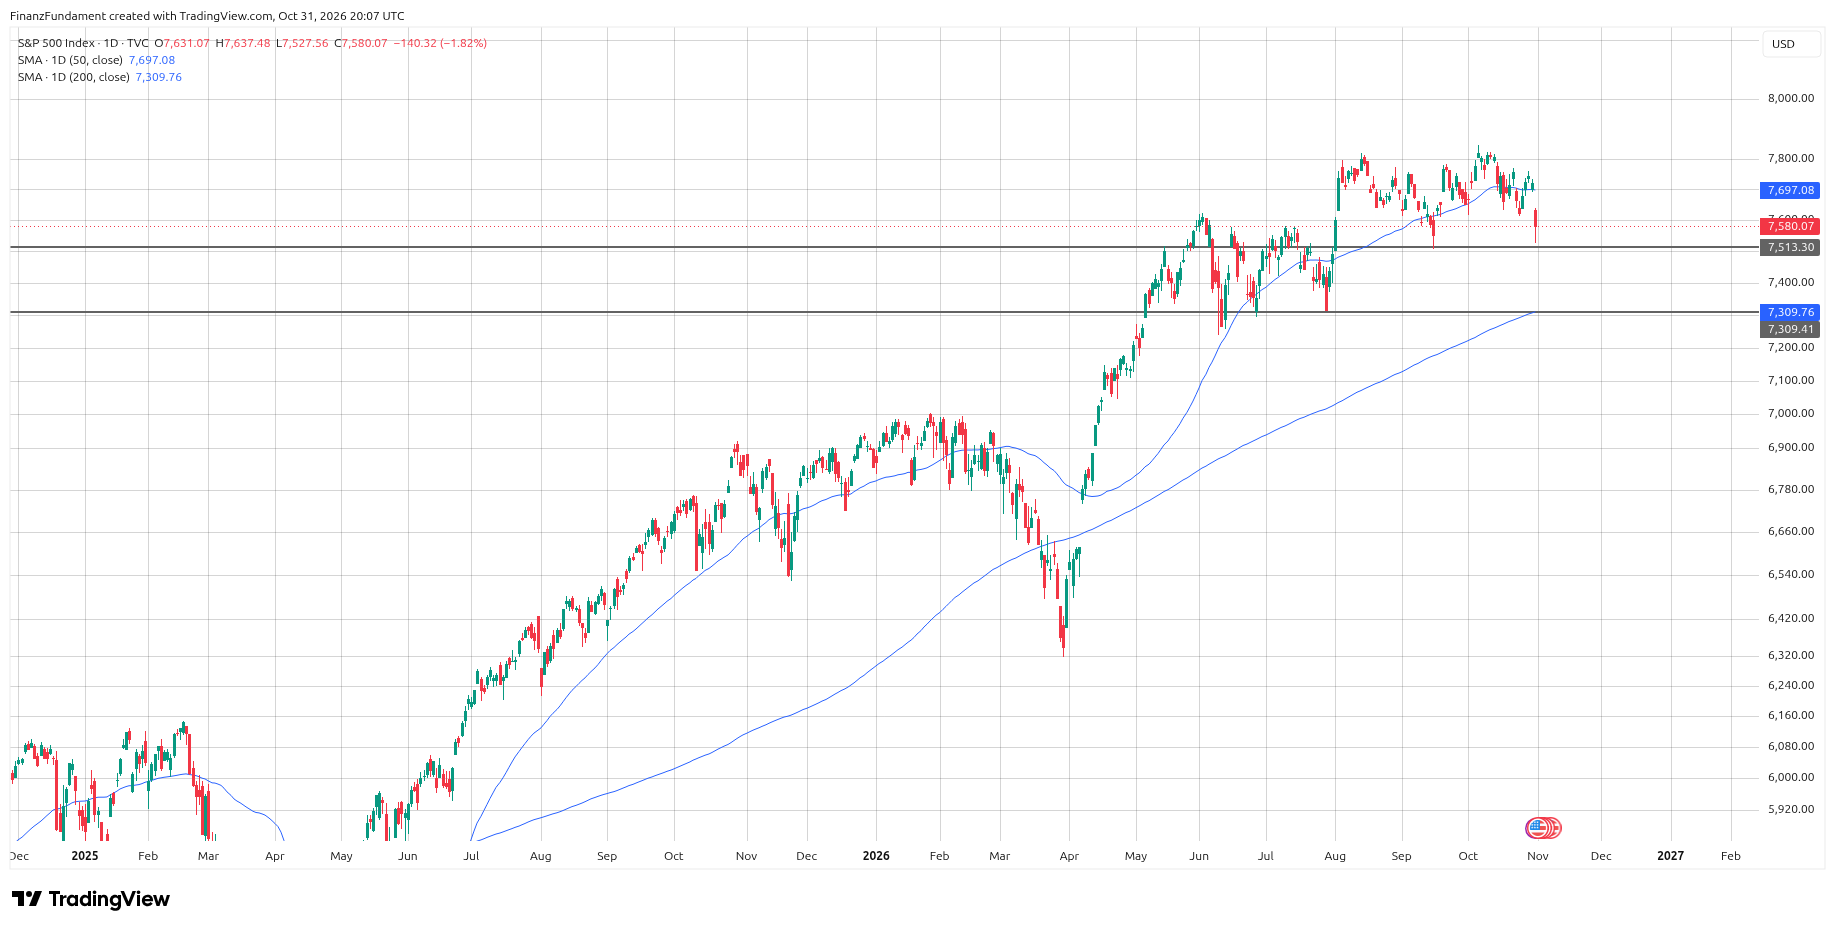
50/200-Tage %-Div: +5,11 % – stabiler langfristiger Aufwärtstrend
Kurs/200-Tage %-Div: +3,57 % – langfristiger Aufwärtstrend
Kurs/50-Tage %-Div: −1,54 % – kurzfristiger Abwärtstrend
RSI: 34,08 – deutlich geschwächte Marktlage, nahe überverkauft
Wilder-RSI: 41,41 – leicht überverkauft
Marktbreite: 61,4 % – weiterhin positive Marktstruktur
Wochenvolumen-Index: 1,06 – leicht überdurchschnittlich
Trendkanal: oberhalb
Die technische Lage bleibt angespannt. Der S&P 500 notiert inzwischen rund 1,54 % unter seiner 50-Tage-Linie. Der kurzfristige Aufwärtstrend ist damit weiterhin unterbrochen. Gleichzeitig beträgt der Abstand zur 200-Tage-Linie noch +3,57 %. Der langfristige Aufwärtstrend bleibt somit vorerst intakt.
Der RSI ist auf 34,08 gefallen und nähert sich damit dem überverkauften Bereich. Der Wilder-RSI liegt mit 41,41 ebenfalls unter seinem neutralen Bereich. Eine kurzfristige Gegenbewegung wird damit wahrscheinlicher, ist aber keineswegs garantiert. Ein niedriger RSI ist allein noch kein Kaufsignal.
Positiv ist die Entwicklung der Marktbreite. Der Anteil der Aktien oberhalb ihrer 200-Tage-Linie stieg von 58,2 % auf 61,4 %. Damit verbessert sich die Marktstruktur trotz der anhaltenden Schwäche der großen Technologieunternehmen.
Das Handelsvolumen liegt mit einem Indexwert von 1,06 leicht über dem Durchschnitt der vergangenen 20 Wochen. Die Korrektur findet damit bei etwas erhöhter Handelsaktivität statt, orientiert sich aber am Durchschnitt der letzten Wochen.
Der S&P 500 befindet sich weiterhin oberhalb des langfristigen Trendkanals. Die technische Ausgangslage ist deshalb trotz der kurzfristigen Schwäche noch nicht grundsätzlich beschädigt.
Die Marktphase verbleibt damit in der Zwischenkorrektur. Besonders interessant ist die zunehmende Marktbreite bei gleichzeitig fallenden großen Technologieindizes. Entscheidend wird sein, ob der S&P 500 seine 50-Tage-Linie zurückerobern kann oder ob sich die Korrektur weiter vertieft.
Stand: 2026-10-31
Liquidität & Geldpolitik
Der Zinsabstand zwischen zehn- und zweijährigen US-Staatsanleihen stieg auf 0,38 Prozentpunkte. Die Zinsstruktur bleibt damit positiv und ist nicht invers. Die Veränderung des Spreads um rund 5,45 % gegenüber der Vorwoche zeigt eine leichte Versteilung der Zinskurve.
Die Federal Reserve ließ am 28. Oktober den Leitzins unverändert bei 3,75–4,00 %. Nicht unwichtig war allerdings die Abstimmung: Zwei Mitglieder des Offenmarktausschusses sprachen sich für eine Zinserhöhung um 0,25 Prozentpunkte aus. Das verdeutlicht, dass innerhalb der Fed weiterhin erhebliche Inflationssorgen bestehen und eine hawkische Sicht vertreten wird.
Die robuste Wirtschaftsentwicklung und die anhaltende Inflation erschweren eine geldpolitische Lockerung. Der Markt muss deshalb weiterhin mit einem längerfristig hohen Zinsniveau rechnen.
Laut CME-FedWatch rechnen 70,7 % beim nächsten Termin mit eine Zinserhöhung und 29,3 % für unveränderte Zinsen.
Makroökonomie
Die US-Wirtschaft zeigt sich weiterhin überraschend robust. Das vorläufige BIP für das dritte Quartal 2026 stieg annualisiert um 3,4 % und übertraf damit die Prognose von 3,2 %. Im Vorquartal hatte das Wachstum noch bei 2,2 % gelegen. Besonders Konsumausgaben, Investitionen und staatliche Ausgaben trugen zum Wachstum bei.
Die persönlichen Ausgaben stiegen im September um 0,5 % und blieben damit leicht hinter der Prognose von 0,6 % zurück. Das persönliche Einkommen erhöhte sich lediglich um 0,2 % gegenüber erwarteten 0,3 %.
Der PCE-Preisindex stieg im September um 0,3 % gegenüber dem Vormonat. Die jährliche Inflationsrate erhöhte sich von 3,4 % auf 3,6 %. Damit bleibt der Preisdruck deutlich über dem Inflationsziel der Fed.
Der Arbeitsmarkt zeigt bislang keine eindeutigen Anzeichen eines starken Einbruchs und bleibt weitgehend unverändert zur Vorwoche.
Insgesamt ergibt sich ein schwieriges Bild für die Geldpolitik: Die Wirtschaft wächst stärker als erwartet, der Arbeitsmarkt bleibt relativ stabil, gleichzeitig hält sich die Inflation hartnäckig. Eine schnelle Rückkehr zu deutlich niedrigeren Zinsen bleibt weiterhin unwahrscheinlich.
Marktstimmung
VIX: 19,42 – erhöhte, aber noch moderate Nervosität
Put/Call-Ratio: 2,25 – sehr hohe Absicherungsnachfrage beziehungsweise bärische Positionierung
Fear & Greed Index: 26 – Angst
Die Marktstimmung bleibt deutlich eingetrübt. Der VIX liegt mit 19,42 weiterhin nahe der Marke von 20 und signalisiert eine erhöhte Unsicherheit. Die Put/Call-Ratio liegt mit 2,25 weiterhin auf einem außergewöhnlich hohen Niveau und signalisiert starken Absicherungsbedarf.
Der Fear-&-Greed-Index verbesserte sich leicht auf 26, befindet sich damit aber weiterhin im Bereich Angst.
Interessant ist erneut die Diskrepanz zwischen Stimmung und Marktstruktur. Während die Anleger ausgesprochen vorsichtig positioniert sind, verbesserte sich die Marktbreite auf 61,4 %. Das spricht gegen eine flächendeckende Panik am Aktienmarkt.
Eine stark pessimistische Positionierung kann kurzfristig durchaus den Boden für eine Gegenbewegung bereiten. Entscheidend bleibt jedoch, ob sich die Kurse stabilisieren und der S&P 500 seine 50-Tage-Linie zurückerobern kann.
Rohstoffe
Gold: 3.874 USD – rund −2,94 % auf Fünf-Tages-Sicht
Brent: 117,64 USD je Barrel – deutlicher Anstieg am Freitag
WTI: 104,12 USD je Barrel – ebenfalls deutlich gestiegen
Kupfer: rund 14.155 USD je Tonne (LME-Dreimonatskontrakt)
Gold setzte seine Korrektur fort und verlor auf Fünf-Tages-Sicht knapp 3 %. Damit steht das Edelmetall weiterhin unter Druck. Die Entwicklung zeigt, dass geopolitische Unsicherheit nicht zwangsläufig zu steigenden Goldpreisen führt.
Der Ölpreis bleibt dagegen ein zentraler Risikofaktor. Brent stieg am Freitag um 2,4 % auf 117,64 US-Dollar je Barrel, WTI legte um rund 2,1 % auf 104,12 US-Dollar zu. Beide Sorten erreichten damit den höchsten Stand seit Ende April. Auf Monatssicht verteuerte sich Brent um rund 13,6 %, WTI um 15,2 %.
Hintergrund sind die zunehmenden Spannungen im Nahen Osten. Besonders die Angriffe auf die Schifffahrt und die Bedrohung wichtiger Versorgungsrouten durch die Straße von Hormus verstärken die geopolitische Risikoprämie. Ein weiterer militärischer Konflikt könnte die Energieversorgung erheblich beeinträchtigen.
Ein dauerhaft hoher Ölpreis würde die Inflation erneut anheizen und gleichzeitig Unternehmen und Verbraucher belasten. Für die Fed würde sich der Spielraum für Zinssenkungen weiter reduzieren.
Bitcoin
Bitcoin hat seine Schwächephase fortgesetzt und notiert inzwischen nur noch knapp oberhalb von 77.000 Euro.
Zusätzlichen Druck erzeugte der schwerwiegende Sicherheitsvorfall bei Binance. Das Unternehmen bestätigte unautorisierte Abhebungen aus seinen Hot Wallets und bezifferte den betroffenen Umfang auf rund 6,3 Milliarden US-Dollar. Binance kündigte an, die Verluste vollständig über eigene Mittel abzudecken. Rund 3 Milliarden US-Dollar der betroffenen Vermögenswerte konnten nach Unternehmensangaben bereits eingefroren werden.
Der Vorfall belastet das Vertrauen in zentrale Handelsplattformen, verstärkt die ohnehin vorhandene Unsicherheit im Kryptomarkt und zeigt einmal mehr, wie wichtig die Eigenverwahrung ist.
Bemerkenswert ist allerdings, dass Bitcoin trotz dieser Nachrichten weiterhin oberhalb von 77.000 Euro notiert und das vorherige lokale Tief nicht unterschritten hat. Der Markt zeigt damit bislang keine vollständige Kapitulation – das ist ein gutes Zeichen.
Bitcoin bleibt damit kurzfristig ein risikoreiches Anlageinstrument und kann in Phasen allgemeiner Unsicherheit erheblich unter Druck geraten. Entscheidend wird sein, ob sich der Kurs stabilisieren kann oder ob weitere Unterstützungsbereiche getestet werden.
Ausblick
Die KW 45 wird vor allem durch die US-Zwischenwahlen, neue Konjunkturdaten und die Entwicklung der geopolitischen Lage geprägt.
Am Montag, dem 2. November, wird der ISM-Einkaufsmanagerindex für das verarbeitende Gewerbe veröffentlicht. Am Dienstag folgen die JOLTS-Daten zu den offenen Stellen sowie die US-Zwischenwahlen. Am Mittwoch steht der ISM-Dienstleistungsindex im Mittelpunkt. Ergänzend werden ADP-Beschäftigungsdaten veröffentlicht.
Am Freitag, dem 6. November, folgen die offiziellen US-Arbeitsmarktdaten mit den neu geschaffenen Stellen außerhalb der Landwirtschaft und der Arbeitslosenquote. Ebenfalls am Freitag erscheint die vorläufige Verbraucherstimmung der University of Michigan.
Fazit
Der US-Aktienmarkt verbleibt auch in KW 44 in der Zwischenkorrektur. Die hohen KI-Investitionen und Zweifel an deren Rentabilität belasteten insbesondere große Technologie- und Kommunikationswerte. Gleichzeitig setzte sich die Kapitalrotation zugunsten anderer Marktsegmente fort.
Technisch bleibt entscheidend, ob der S&P 500 seine 50-Tage-Linie zurückerobern kann. Die verbesserte Marktbreite ist ein positives Signal. Eine nachhaltige Erholung benötigt allerdings auch eine Stabilisierung der großen Technologieunternehmen.
Auch die geopolitische Entwicklung bleibt ein wesentlicher Risikofaktor. Insbesondere die US-Zwischenwahlen und die anschließende Entwicklung im Iran-Konflikt könnten den Ölpreis und damit die Inflationserwartungen erheblich beeinflussen.
Grundlage für diesen Bericht ist mein automatisiertes Auswertungssystem, welches ich auf YouTube genauer erkläre.