
Marktkompass KW 39/2026
Kurzfazit der Woche
Der überhitzte Aufwärtstrend bleibt auch in KW 38 intakt, obwohl der Markt im Wochenverlauf kurz in eine Zwischenkorrektur abtauchte. Die Fed erhöhte wie erwartet um 0,25 % und stellt eine weitere Erhöhung in Aussicht. Der fallende Ölpreis und die Erholung bei den Chipwerten stabilisierten den Markt, während die Marktbreite jedoch auf 52 % sank.
Markttreiber der Woche
Fed erhöht auf 3,75 bis 4,00 % und signalisiert einen weiteren Schritt
Die Fed hob den Leitzins einstimmig an, das war die erste Erhöhung seit Juli 2023. Der Zinsschritt war eingepreist, entscheidend waren Projektion und Pressekonferenz. Es wird dabei ein weitere Zinsschritt erwartet und für 2027 wird ebenfalls ein Zins von 4,1 % erwartet, also keine Zinssenkungen. Der Dow verlor am Fed-Tag 1,21 %, nachdem Warsh betont hatte, dass die Sommerdaten keine nachhaltige Besserung bei der Inflation zeigen.
10-jährige Rendite an der 5-%-Marke
Die 10-jährige Rendite erreichte am Montag die 5-%-Marke. Am Donnerstag fiel sie auf 4,96 % und lag am Freitag wieder bei etwa 5 %. Die 5 % bleiben damit die entscheidende Schwelle für den Aktienmarkt.
Öl: Wochengewinne fast vollständig abgegeben
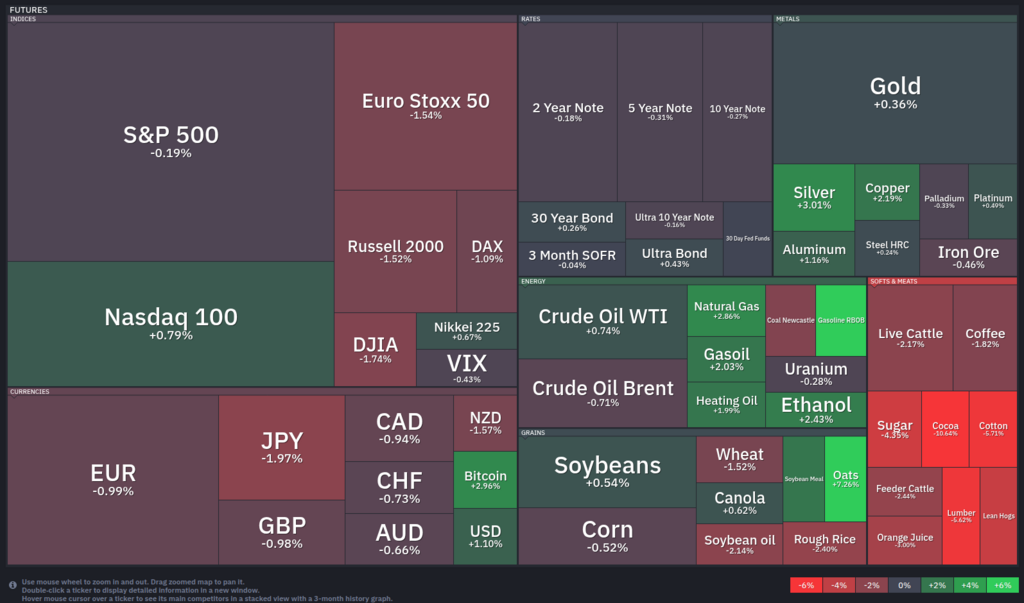
Zum Wochenstart trieben neue Angriffe auf saudische Energieinfrastruktur den Brent-Preis über 105 USD. Ab Donnerstag kam es wieder zu einer Entspannung, da die Schäden weniger stark als erwartet waren. Auf Wochensicht steht WTI bei +0,74 % und Brent bei -0,71 %. Die Lage bleibt angespannt: Der Schiffsverkehr durch die Straße von Hormus ist weiterhin stark eingeschränkt. Die Entspannung am Ölmarkt wurde positiver aufgefasst, als die Zinserhöhung und hohen Anleihenzinsen negativ.
KI-Schock: Chipwerte fallen, Cybersecurity steigt
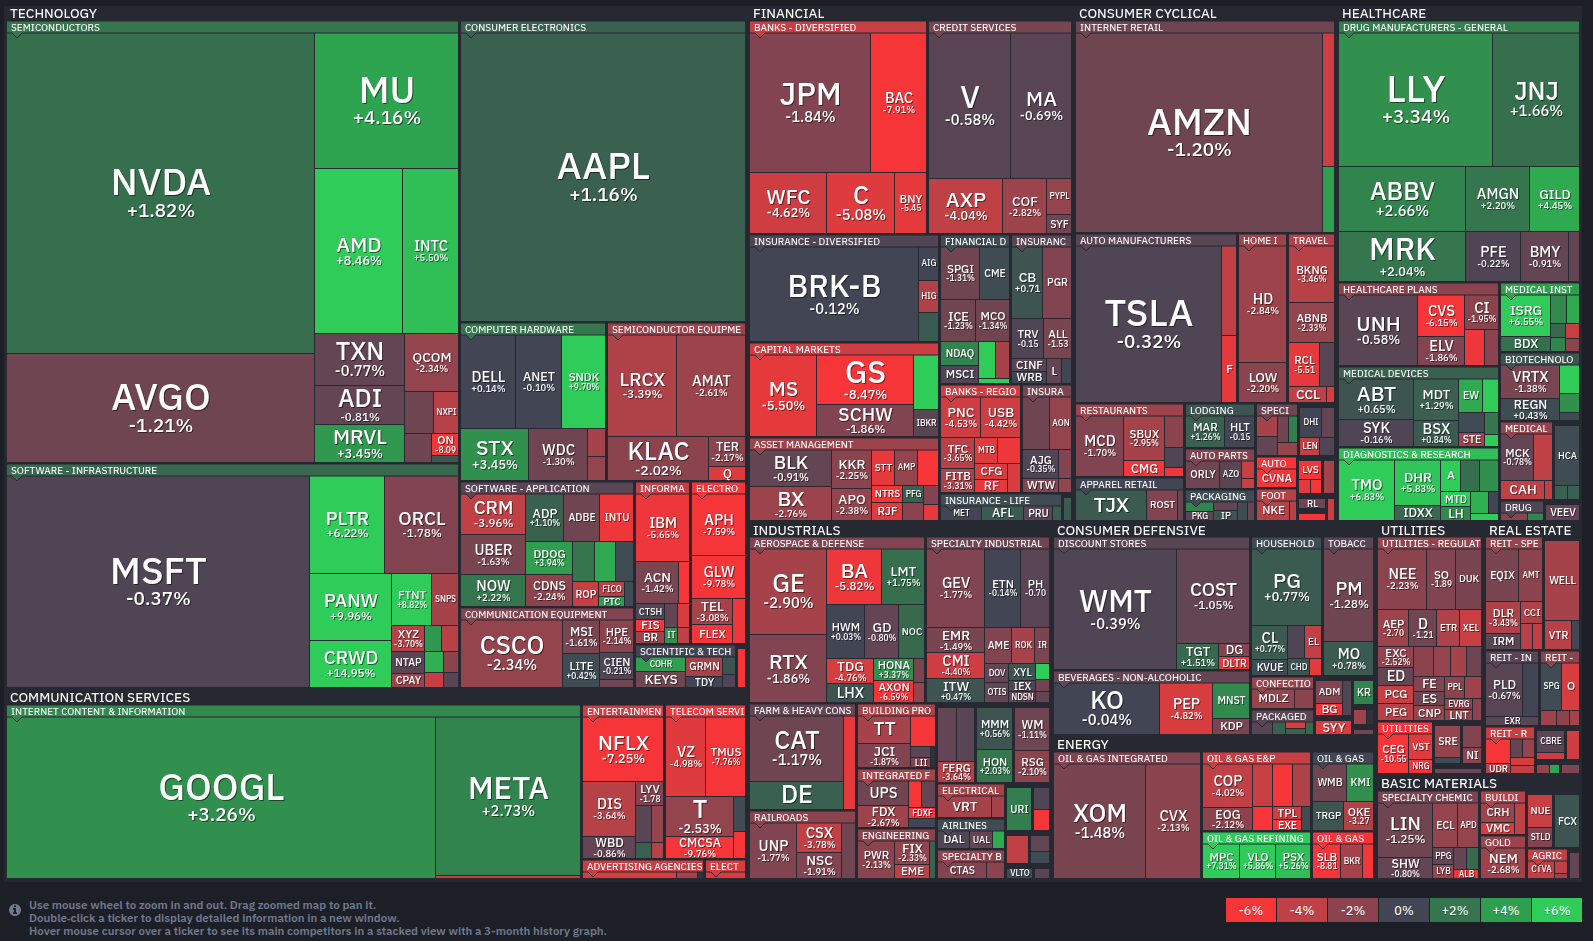
Nach dem (vermutlich taktischen) Aufruf führender KI-Manager zu einer Verlangsamung der KI-Entwicklung brach der Chipindex PHLX am Montag um 5,9 % ein. Die Nasdaq schloss aber nur 0,56 % im Minus, weil Software- und Cybersecurity-Werte stiegen. Die Chipwerte holten bis Freitag auf: AMD +8,46 %, Intel +5,50 %, Micron +4,16 %, Nvidia +1,82 %. Das spricht dafür, dass der Markt den KI-Investitionszyklus vorerst weiter als intakt ansieht.
Marktphase
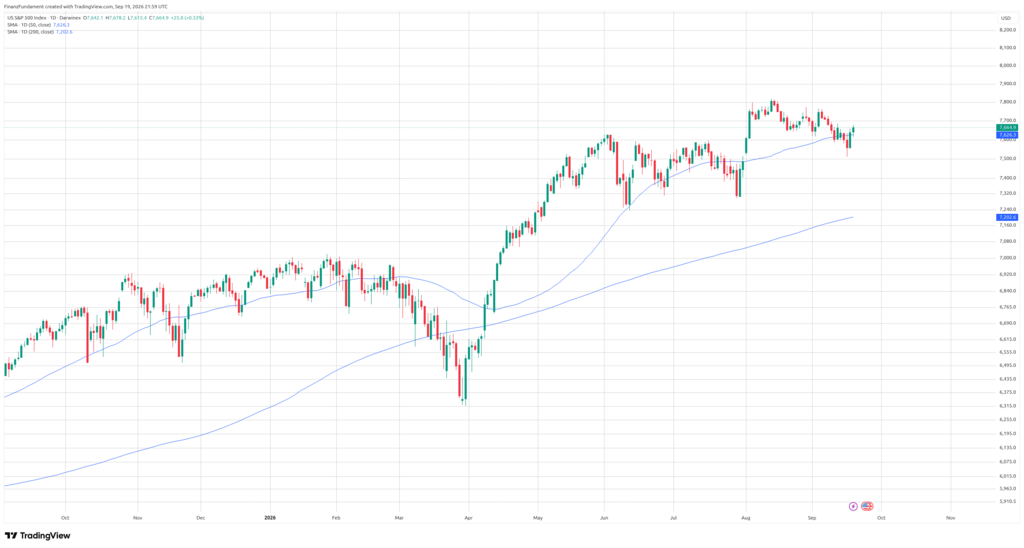
50/200-Tage %-Div: +5,68 % – stabiler Aufwärtstrend
Kurs/200-Tage %-Div: +6,11 % – Aufwärtstrend, Vorsicht
Kurs/50-Tage %-Div: +0,43 % – Trendwende?
RSI: 45,07 – neutral
Wilder-RSI: 42,76 – leicht überverkauft
Marktbreite (% über 200 MA): 52,0 % – Trend unentschlossen
Wochenvolumen-Index (5/20): 1,30 – starkes Volumen
Trendkanal: Kurs oberhalb
Die technische Lage hat sich gegenüber der Vorwoche weiter eingetrübt, ohne dass sich der übergeordnete Aufwärtstrend verändert hat. Am deutlichsten zeigt sich das bei der Marktbreite: Nur noch 52 % der Aktien notieren oberhalb ihrer 200-Tage-Linie, vor einer Woche waren es 59 %. Der Aufwärtstrend wird damit von einem immer kleineren Teil des Marktes getragen. Gleichzeitig ist der Abstand des S&P 500 zur 50-Tage-Linie auf nur noch 0,43 % geschrumpft. Erste Trendwendeanzeichen?
Der Abstand zur 200-Tage-Linie liegt mit 6,11 % weiterhin deutlich über dem Trend. Der RSI von 45,07 und der Wilder-RSI von 42,76 zeigen dagegen keine kurzfristige Überhitzung. Der Markt ist also nicht überhitzt, weil er kurzfristig zu stark gestiegen wäre, sondern wegen seiner weiterhin hohen langfristigen Abweichung vom Trend.
Bemerkenswert ist der Wochenvolumen-Index von 1,30. Die Schwäche wurde von deutlich steigendem Handelsvolumen begleitet. Das ist zweischneidig: Hohes Volumen bei fallenden Kursen spricht für echten Verkaufsdruck, ein Teil dürfte aber auf den großen Verfallstag am Freitag entfallen sein. Die Zwischenkorrektur im Wochenverlauf hat den langfristigen Trend bislang nicht beschädigt.
Stand: 2026-09-20
Liquidität & Geldpolitik
Die Zentralbankbilanzen bleiben insgesamt neutral. Die Fed-Bilanz ist in der dritten Woche in Folge leicht gestiegen, zuletzt um 0,09 %. Die Straffung erfolgt damit über den Zins und nicht über einen Bilanzabbau.
Der 10Y/2Y-Spread liegt mit 0,25 zwar weiterhin in einem gesunden Bereich, ist auf 5-Tage-Sicht aber um rund 25,8 % gefallen (Vorwoche: 0,33). Die Kurve flacht ab, weil die kurzen Laufzeiten stärker auf die Fed reagieren als das lange Ende.
Die Fed-Zielspanne liegt nun bei 3,75 bis 4,00 %. Für die nächste Sitzung am 28. Oktober liegt die Wahrscheinlichkeit einer weiteren Erhöhung laut CME FedWatch bei 57,6 %, Eine weitere Erhöhung im Oktober gilt damit als wahrscheinlicher als eine Pause.
Makroökonomie
In KW 38 gab es keine neuen Inflationsdaten. Neu sind die Projektionen der Fed: Die Wachstumsprognose für 2026 wurde von 2,2 % auf 2,3 % angehoben, die erwartete Arbeitslosenquote von 4,3 % auf 4,1 % gesenkt. Die Fed sieht die Wirtschaft also stärker und die Inflation hartnäckiger als noch im Juni.
Der Arbeitsmarkt bleibt stabil. Die Erstanträge auf Arbeitslosenhilfe liegen mit 196.000 niedrig (Vorwoche: 206.000), der 4-Wochen-Trend zeigt eine leichte Verbesserung. Das makroökonomische Bild bleibt damit klar: robuste Wirtschaft und hartnäckige Inflation. Das ist genau die Kombination, die der Fed weitere Zinserhöhungen erlaubt.
Marktstimmung
VIX: 14,81 – ruhiger Markt
Put/Call-Ratio: 1,85 – Angst, bullisch
Fear & Greed Index: 29 – Hold, Fear
Die Marktstimmung bleibt vorsichtig. Der VIX ist mit 14,81 sogar leicht gefallen (Vorwoche: 15,84) und signalisiert keinen Stress im Markt. Die Put/Call-Ratio von 1,85 zeigt weiterhin eine deutliche Absicherung gegen fallende Kurse. Der Fear-&-Greed-Index ist von 33 auf 29 gefallen.
Damit entsteht wieder ein Gegensatz: Die Kurse und der VIX wirken ruhig, die Stimmung bleibt ängstlich. Das spricht eher für den Aktienmarkt, denn Absicherung kann einen Puffer gegen weitere Rückgänge bilden.
Rohstoffe
Gold: 4.365,43 USD, +0,36 % (1 Woche) – neutral
Öl (WTI): rund 100 USD, +0,74 % (1 Woche) – Entspannung, aber hohes Niveau
Kupfer: +2,19 % (1 Woche) – Erholung, Risiko auf 4-Wochen-Sicht
Beim Öl zeigt sich auf Wochensicht ein nahezu unverändertes Bild: WTI +0,74 %, Brent -0,71 %. Die zwischenzeitlichen Wochengewinne wurden fast vollständig abgegeben. Auf 4-Wochen-Sicht liegt der Ölpreis (USO) mit rund +17,4 % aber weiterhin deutlich höher. Nur ein Ende der geopolitischen Spannung kann für nachhaltige Entlastung sorgen.
Kupfer erholte sich mit +2,19 % (System, 5 Tage: +1,6 %). Auf 4-Wochen-Sicht liegt der Preis mit -7,3 % aber weiterhin stark im Minus.
Gold stieg um 0,36 %. Bemerkenswert ist das angesichts des Dollars nahe dem Siebenwochenhoch (USD +1,10 %), der Gold normalerweise belastet. Zinsen und Renditen bestimmen weiterhin die Richtung.
Bitcoin
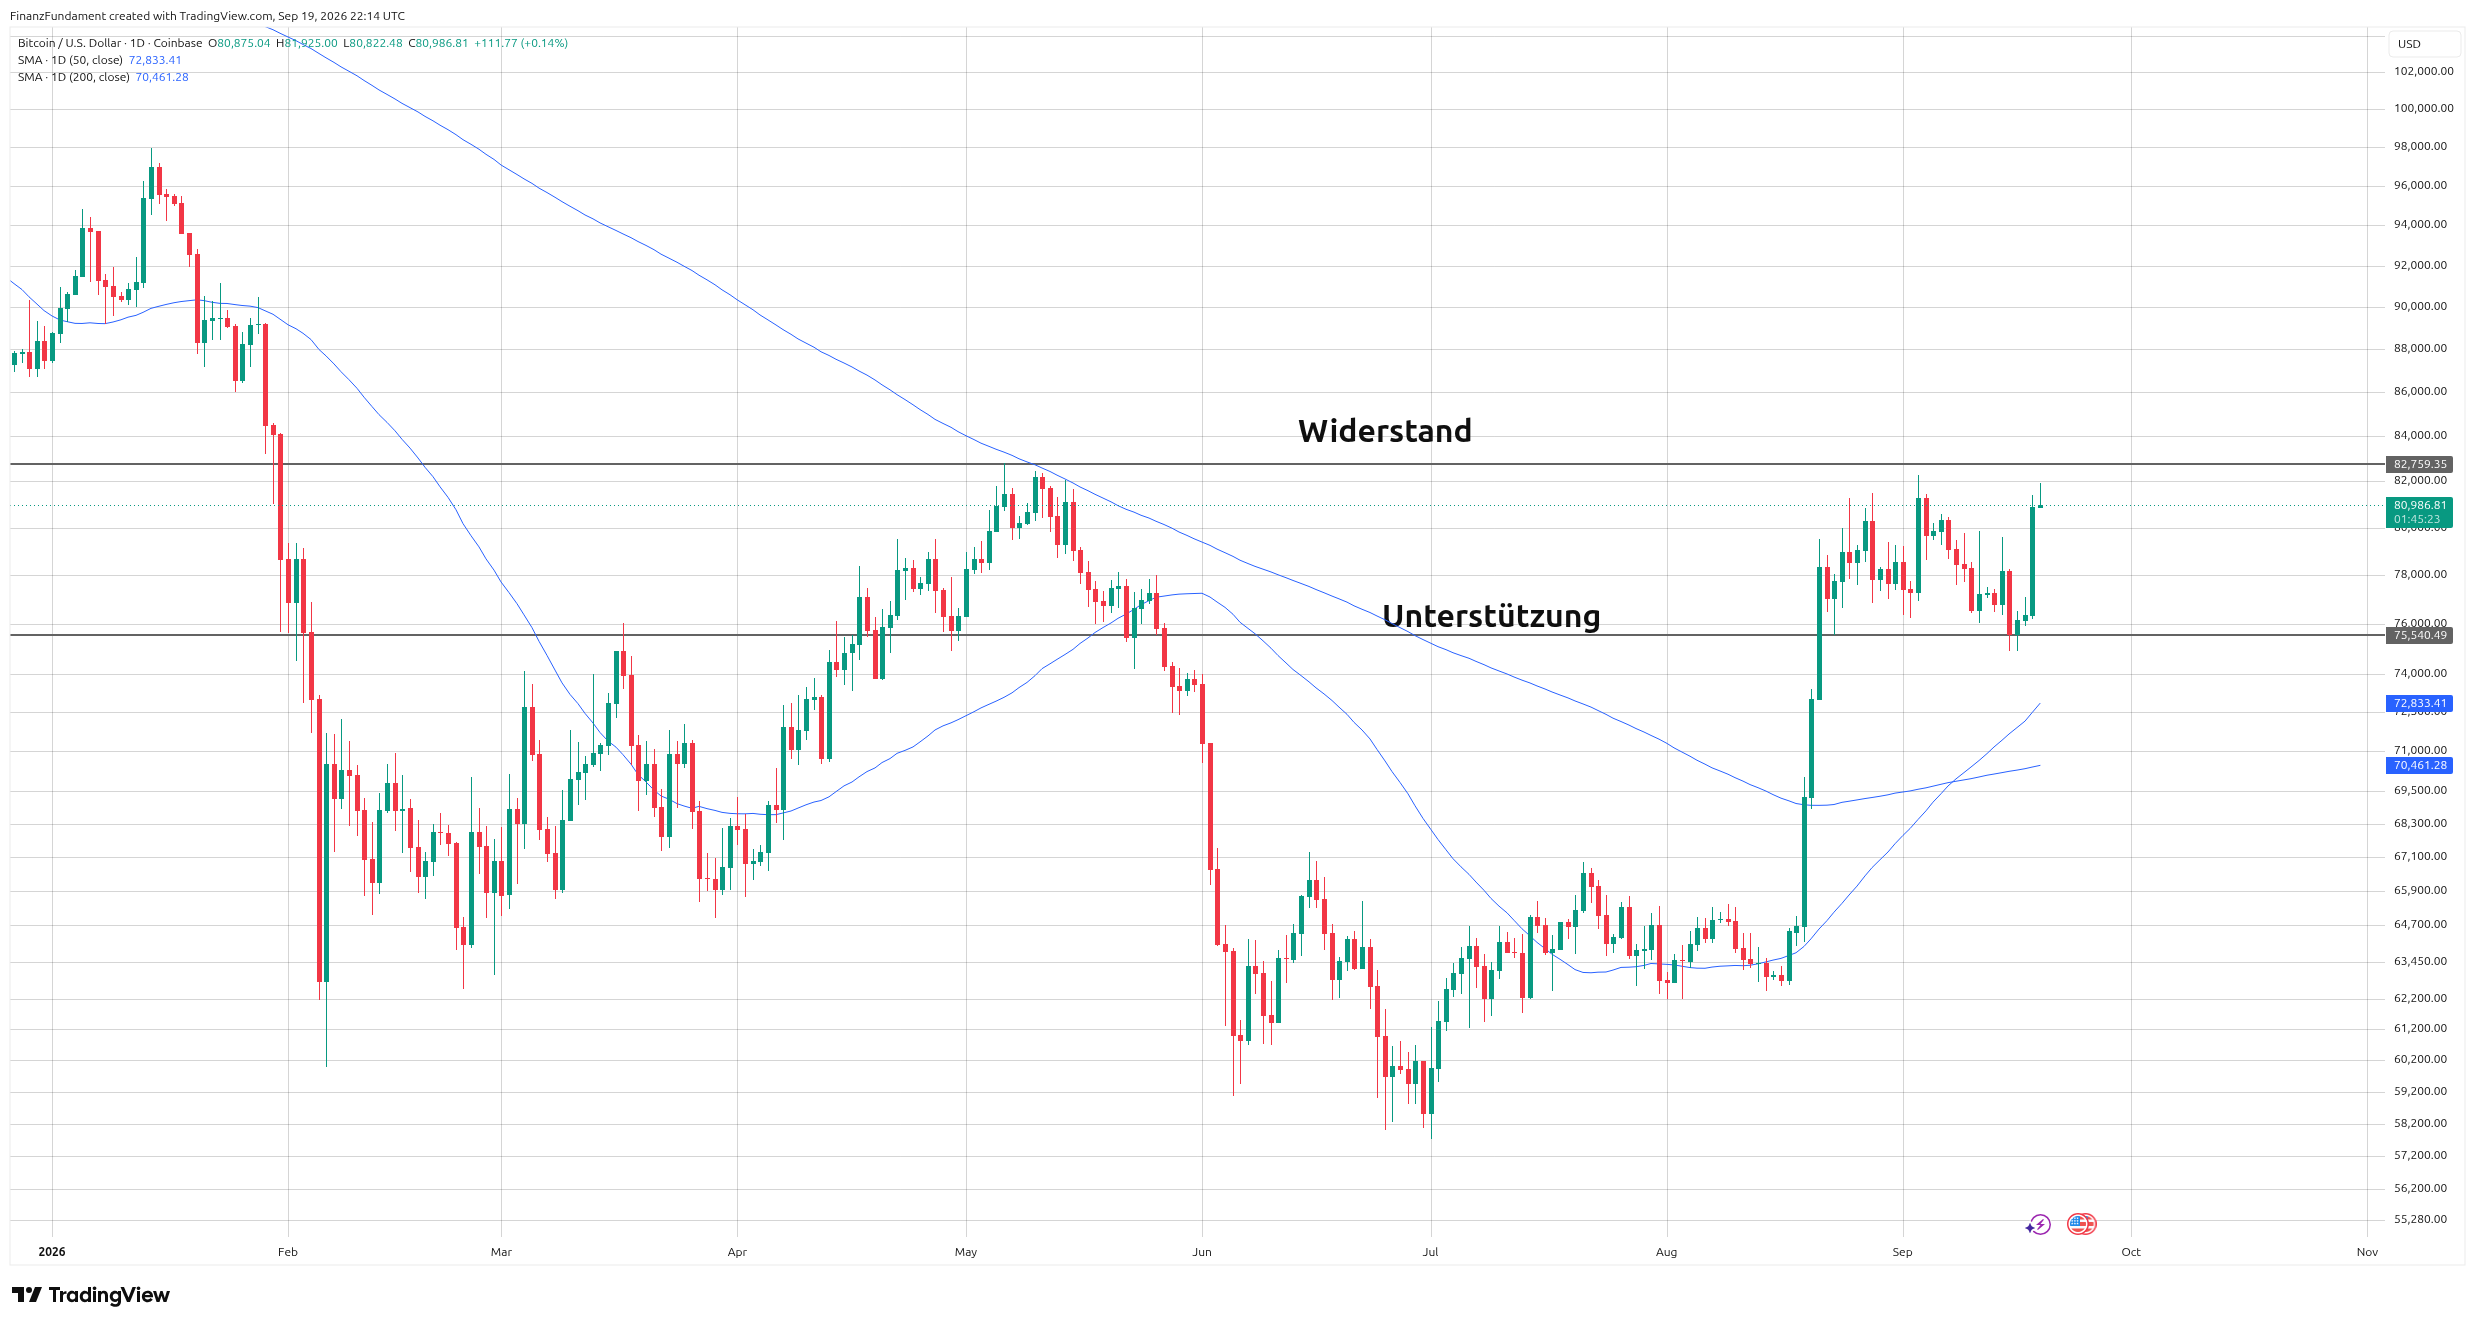
Bitcoin stieg über 81.000 USD. Bemerkenswert ist die Stabilität trotz der Fed-Zinserhöhung und der Spannungen im Nahen Osten. Gold legte im gleichen Zeitraum nur 0,36 % zu. Das spricht weiterhin für eine hohe Risikobereitschaft im Kryptomarkt.
Entscheidend ist jetzt der Widerstand bei 83.000 USD. Für einen nachhaltigen Anstieg muss Bitcoin diese Marke durchbrechen. Bis dahin ist die Bewegung eher als Test des Widerstands zu bewerten, nicht als bestätigter Ausbruch.
Ausblick
KW 39 hat aus US-Sicht nur einen größeren Termin: Am Mittwoch, 23. September, erscheinen die S&P Global Manufacturing und Services PMI. Es sind die ersten Konjunkturindikatoren nach der Fed-Erhöhung. Sie zeigen, ob die stärkere Wirtschaft, die die Fed in ihren Projektionen sieht, sich auch in den Einkaufsmanagerindizes zeigt.
Großen Einfluss werden der weitere Verlauf im Nahen Osten und damit die Ölpreisentwicklung haben.
Fazit
Der überhitzte Aufwärtstrend bleibt in KW 38 intakt, auch wenn die Marktbreite mit 52 % weiter nachgibt und der S&P 500 nur noch 0,43 % über der 50-Tage-Linie liegt. Die kurzfristige Überhitzung ist dagegen nicht vorhanden: RSI und Wilder-RSI liegen im neutralen beziehungsweise leicht überverkauften Bereich.
Das entscheidende Signal der Woche war die Reaktion auf die Fed. Die Erhöhung war eingepreist, doch mit Projektion und Pressekonferenz rückte der weitere Zinspfad in den Mittelpunkt. Gleichzeitig zeigt der Markt Widerstandskraft: Der Ölpreis gab die Wochengewinne ab, die Chipwerte erholten sich, und die Nasdaq hielt den Index.
Der Markt bleibt damit in einer heiklen Phase: Fundamental nehmen die Risiken durch Zinsen, Rendite und Ölpreis zu, technisch ist der Aufwärtstrend aber noch intakt. Die schwächere Marktbreite und die flachere Zinskurve sind Warnsignale, die man in den nächsten Wochen im Blick behalten sollte.
Grundlage für diesen Bericht ist mein automatisiertes Auswertungssystem, welches ich auf YouTube genauer erkläre.