
Marktkompass KW 43/2026
Kurzfazit der Woche
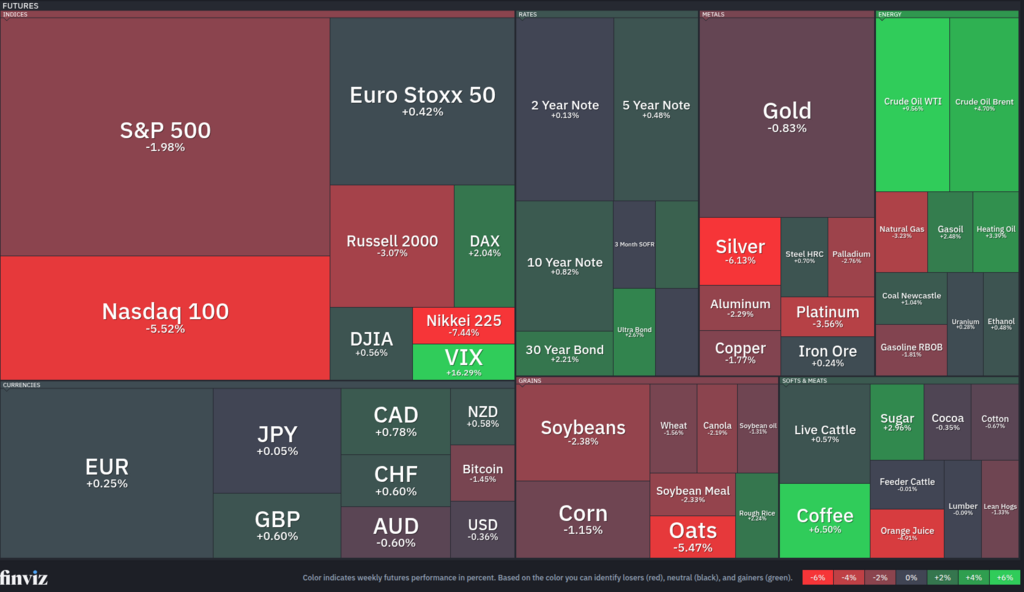
Der US-Aktienmarkt erlebte in KW 42 einen deutlichen Rückschlag. Besonders Technologie- und Halbleiteraktien gerieten unter Druck. Der Nasdaq 100 verlor auf Wochensicht 5,52 %, der S&P 500 fiel um 1,98 %. Auslöser waren die höher als erwartet ausgefallenen Inflationsdaten, steigende Ölpreise und zunehmende Zweifel an der Finanzierung und Rentabilität des KI-Booms.
Die Marktphase wechselt damit vom überhitzten Aufwärtstrend in eine Zwischenkorrektur. Gleichzeitig verbesserte sich die Marktbreite von 49,8 % auf 54,6 %. Der langfristige Aufwärtstrend bleibt technisch intakt, aber der Verkaufsdruck bei Technologieaktien und das schwache Handelsvolumen mahnen zur Vorsicht.
Markttreiber der Woche
Inflationsdaten verschärfen den Zinskonflikt
Die US-Verbraucherpreise stiegen im September um 3,7 % gegenüber dem Vorjahr, die Erzeugerpreise legten im Monatsvergleich um 1,3 % zu. Beide Werte lagen über den Erwartungen. Damit wächst der Druck auf die Fed, trotz der wirtschaftlichen Risiken an einer restriktiven Geldpolitik festzuhalten.
KI-Boom gerät unter Druck
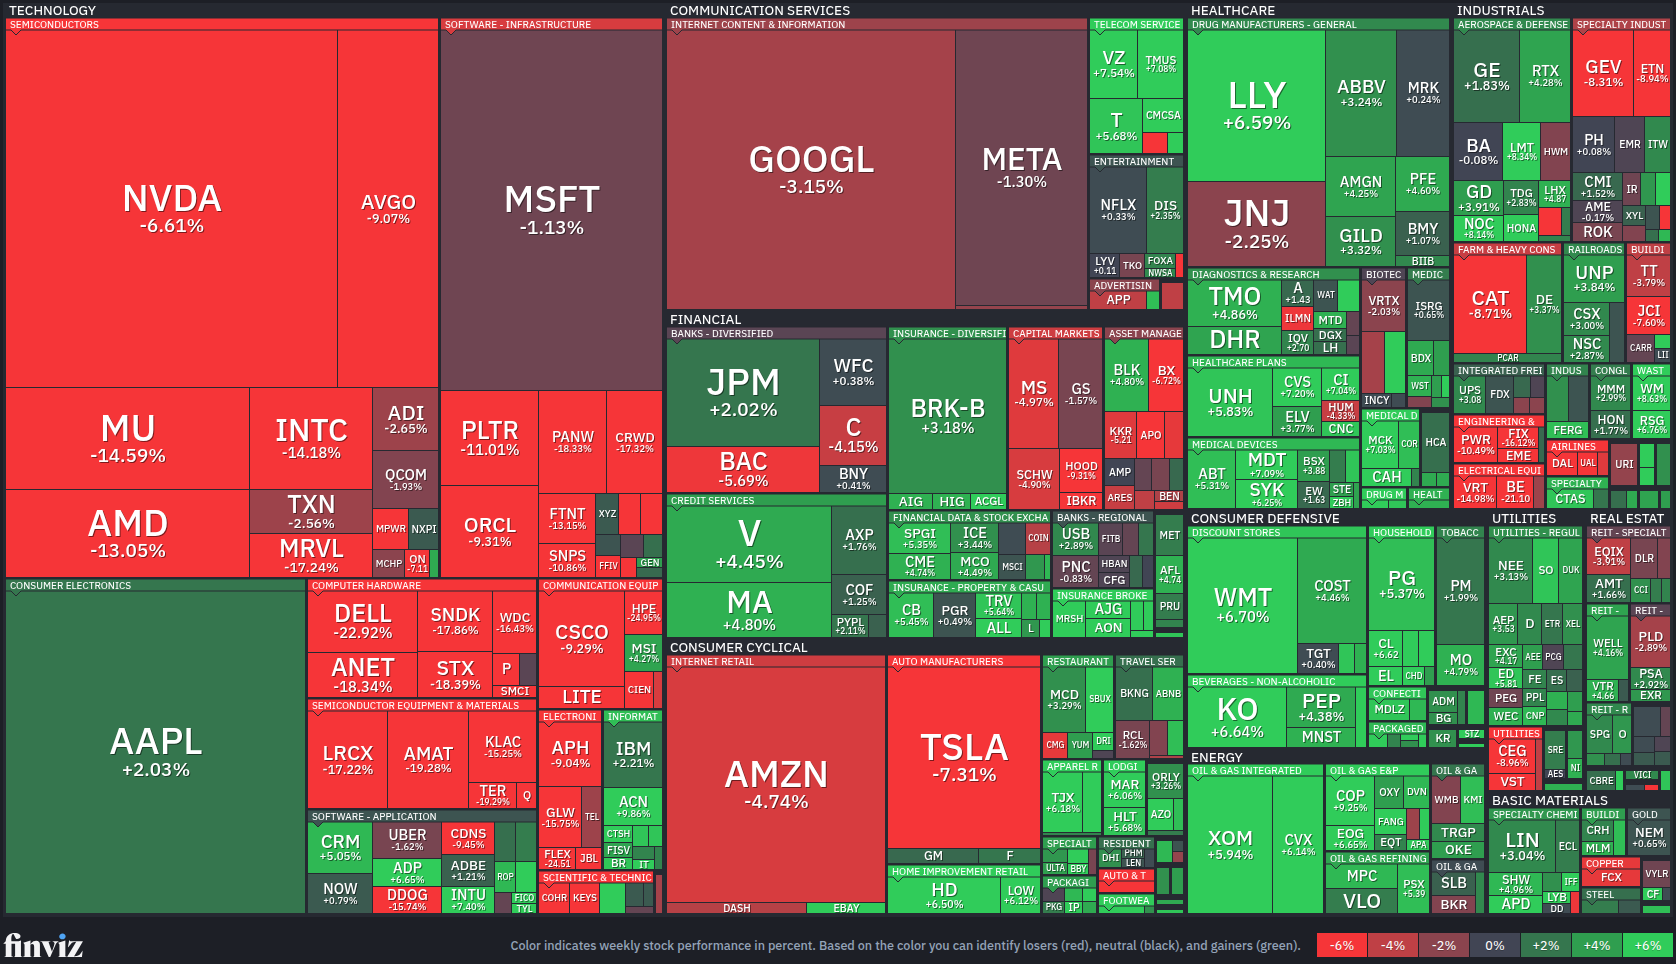
Der Abverkauf bei Halbleiter- und KI-Aktien verschärfte sich. Anleger hinterfragen zunehmend, ob die hohen Investitionen in KI-Infrastruktur langfristig ausreichend hohe Erträge liefern. Besonders stark traf es Nvidia, AMD, Broadcom und Micron. Der Nasdaq 100 verlor 5,52 % auf Wochensicht.
Ölpreisanstieg verstärkt Inflationssorgen
Die geopolitischen Spannungen im Nahen Osten und Sorgen über mögliche Lieferausfälle trieben die Ölpreise deutlich nach oben. Brent stieg in der Woche um rund 4–5 %, WTI um etwa 9–10 %. Damit verschärft sich der Zielkonflikt zwischen Inflationsbekämpfung und wirtschaftlicher Stabilität.
Kapitalrotation aus Technologieaktien
Während Technologie- und Kommunikationswerte unter Druck standen, hielten sich Energie, Versorger und defensive Konsumwerte besser. Auch der Dow Jones entwickelte sich deutlich robuster als der Nasdaq. Die Entwicklung spricht für eine Umschichtung in defensivere Marktsegmente, auch wenn sich konkrete Kapitalströme aus Kursdaten allein nicht nachweisen lassen.
Volatilität steigt, Marktbreite verbessert sich
Der VIX stieg auf 19,99, während der Fear-&-Greed-Index auf 18 zurückfiel. Gleichzeitig erhöhte sich der Anteil der Aktien oberhalb ihrer 200-Tage-Linie von 49,8 % auf 54,6 %. Die Marktbewegung ist damit widersprüchlich: Die Stimmung verschlechtert sich deutlich, während sich die Marktbreite verbessert.
Marktphase
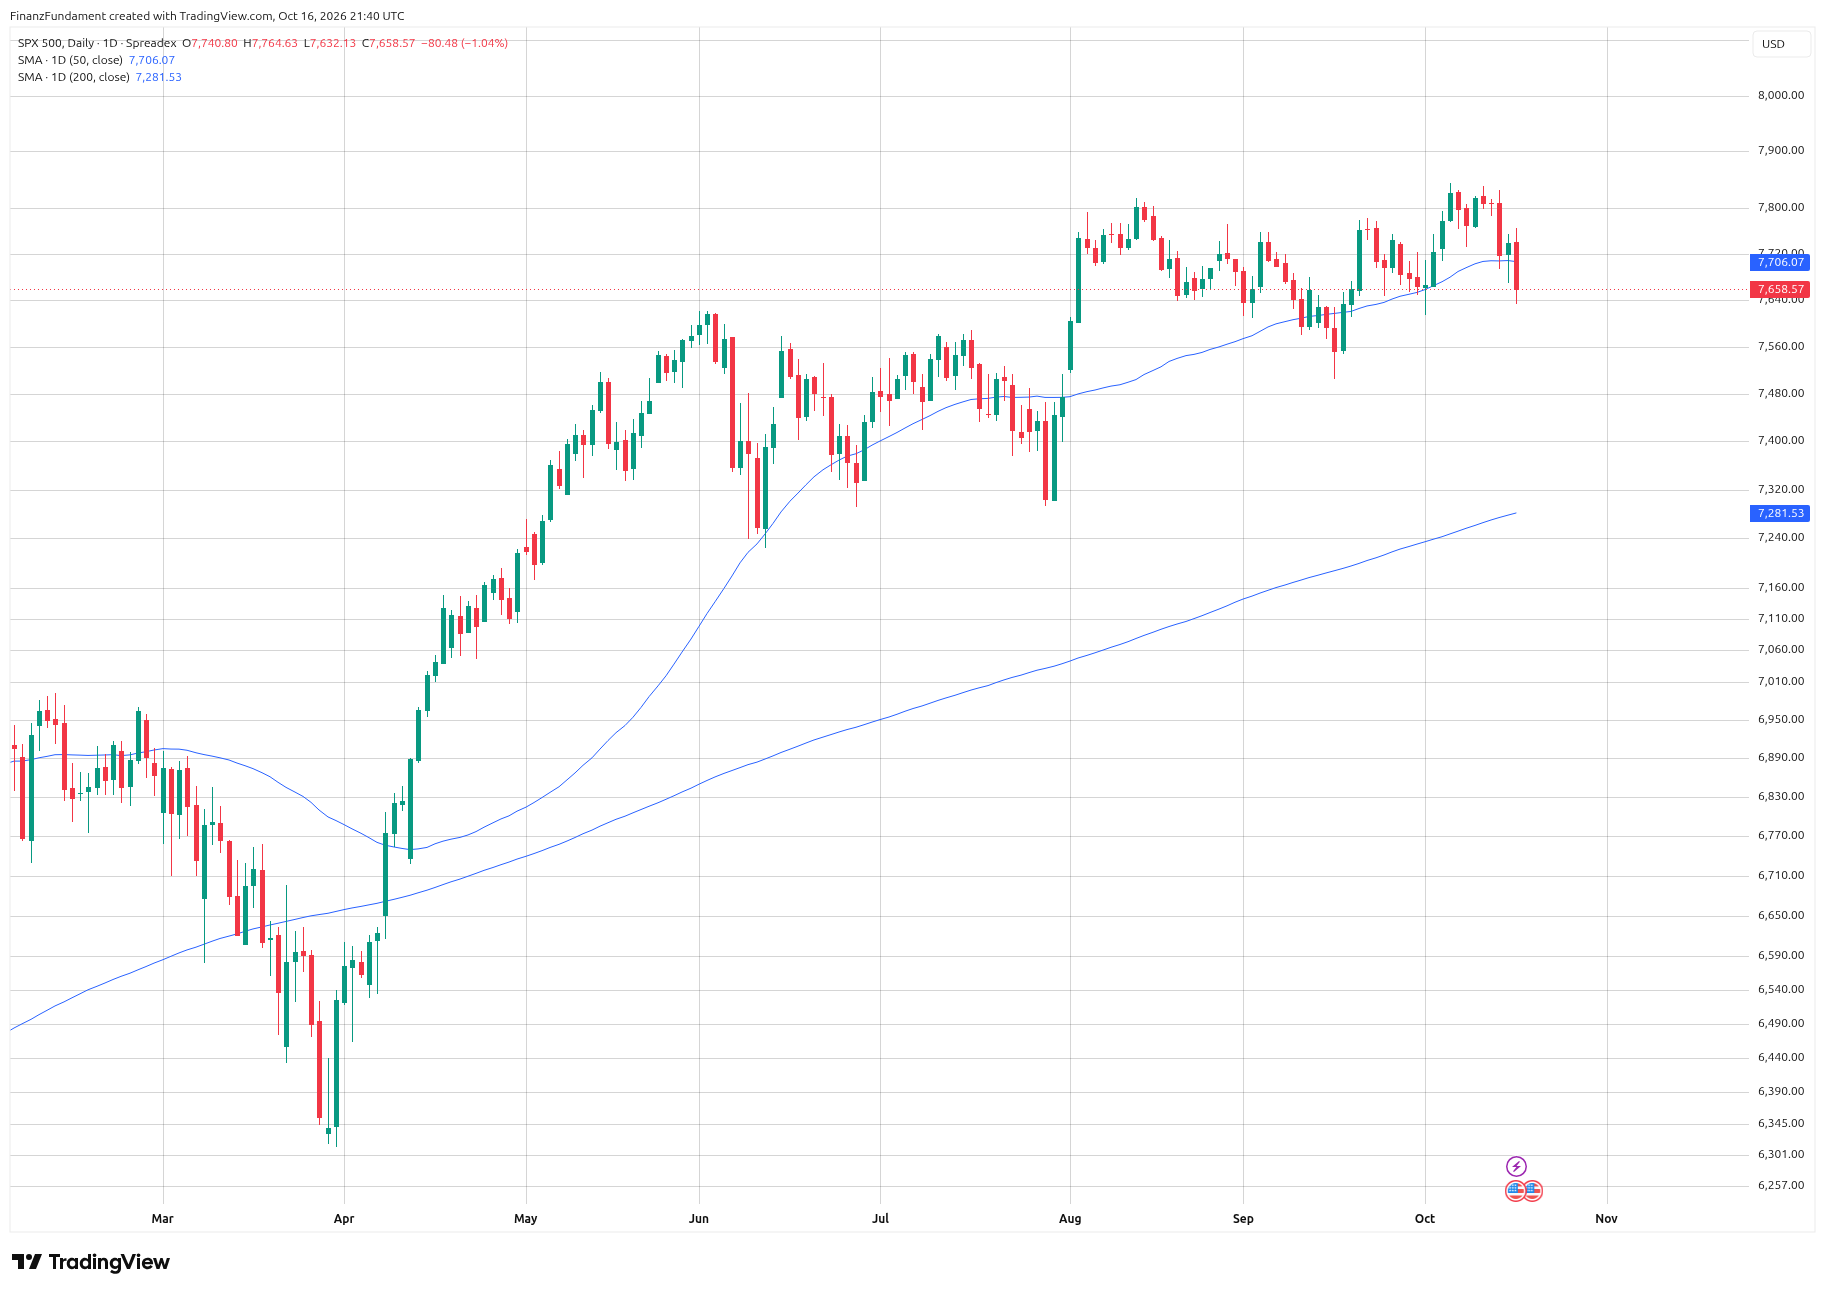
50/200-Tage %-Div: +5,75 % – stabiler Aufwärtstrend
Kurs/200-Tage %-Div: +5,12 % – Aufwärtstrend, Vorsicht
Kurs/50-Tage %-Div: −0,63 % – kurzfristiger Abwärtstrend
RSI: 50,07 – neutral
Wilder-RSI: 51,41 – neutral
Marktbreite: 54,6 % – Trend unentschlossen
Wochenvolumen-Index: 0,79 – schwaches Volumen
Trendkanal: Kurs oberhalb
Die technische Lage hat sich gegenüber der Vorwoche verschlechtert. Der S&P 500 liegt weiterhin 5,12 % über seiner 200-Tage-Linie. Der langfristige Aufwärtstrend ist damit intakt, allerdings hat sich der Abstand zur kurzfristigen Durchschnittslinie umgekehrt: Der Kurs liegt jetzt 0,63 % unter seiner 50-Tage-Linie.
Der RSI fiel auf 50,07 und liegt damit im neutralen Bereich. Ein überverkaufter Gesamtmarkt ist technisch noch nicht erkennbar.
Positiv ist die Entwicklung der Marktbreite. Der Anteil der Aktien oberhalb ihrer 200-Tage-Linie stieg von 49,8 % auf 54,6 %. Der Verkaufsdruck konzentriert sich damit nicht auf den gesamten Markt in gleicher Weise. Viele Aktien halten sich oberhalb ihrer langfristigen Trendlinie und konnten in KW 42 profitieren, während hoch bewertete Technologie- und Halbleiterwerte deutlich korrigieren.
Der Wochenvolumen-Index liegt mit 0,79 weiterhin unter 1,0. Damit fehlt bislang eine überzeugende Bestätigung durch das Handelsvolumen, dass sich der Markt nach dem Rückgang stabilisiert.
Stand: 2026-10-17
Liquidität & Geldpolitik
Die Zentralbankbilanzen bleiben insgesamt neutral.
Der Zinsabstand zwischen zehn- und zweijährigen US-Staatsanleihen liegt mit 0,35 Prozentpunkten weiterhin im positiven Bereich. Die kurzfristige Veränderung des Spreads um rund −18 % signalisiert allerdings eine deutliche Einengung. Der Zinsmarkt zeigt damit keine unmittelbar inverse Zinsstruktur, aber eine Verschlechterung der kurzfristigen Dynamik.
Laut CME FedWatch erwarten 82,8 % der Marktteilnehmer für den 28. Oktober einen unveränderten Leitzins, während 17,2 % mit einer Erhöhung rechnen.
Die Inflationsdaten erschweren die Lage für die Fed. Eine weitere Zinserhöhung könnte den Inflationsdruck bekämpfen, gleichzeitig aber die Finanzierungskosten erhöhen und die bereits laufende Korrektur am Aktienmarkt verstärken. Eine unveränderte Geldpolitik wäre kurzfristig entlastend, würde jedoch das Inflationsproblem nicht lösen, da hohe Energiekosten den Hauptanteil der Inflationskosten ausmachen.
Makroökonomie
Das makroökonomische Bild hat sich in KW 42 weiter eingetrübt. Die US-Verbraucherpreise stiegen im September um 0,6 % gegenüber dem Vormonat und um 3,7 % im Jahresvergleich. Die Kerninflation lag bei 0,3 % zum Vormonat und 2,6 % zum Vorjahr. Die Gesamtinflation fiel damit höher aus als erwartet, während auch die Kerninflation leicht über der Prognose lag.
Besonders problematisch ist die Entwicklung der Erzeugerpreise. Der PPI stieg im September um 1,3 % gegenüber dem Vormonat und um 6,3 % gegenüber dem Vorjahr. Der monatliche Anstieg war der stärkste seit März 2022. Mehr als 80 % des Anstiegs der Preise für Endnachfragegüter entfielen auf Energie. Gleichzeitig stiegen auch die Preise für Dienstleistungen. Die Inflation ist damit nicht ausschließlich ein Energieproblem.
Der Einzelhandelsumsatz legte im Monatsvergleich um 0,8 % zu und übertraf damit die Prognose von 0,3 %. Der Konsum zeigt sich damit als robust. Das erschwert eine schnelle geldpolitische Lockerung.
Der Arbeitsmarkt bleibt dagegen eher verhalten. Die Beschäftigung wuchs zuletzt um 0,02 % gegenüber dem Vormonat und um 0,31 % gegenüber dem Vorjahr. Die Erstanträge auf Arbeitslosenhilfe lagen mit 199.000 weiterhin auf einem niedrigen Niveau.
Damit liegt eine komplizierte Lage vor: Der Konsum bleibt stabil, die Inflation beschleunigt sich, und der Arbeitsmarkt wächst nur schwach. Für die Fed wird es dadurch schwieriger, sowohl Preisstabilität als auch wirtschaftliche Stabilität zu gewährleisten.
Marktstimmung
VIX: 19,99 – erhöhte Nervosität
Put/Call-Ratio: 1,61 – erhöhte Absicherung
Fear & Greed Index: 18 – Extreme Fear
Die Marktstimmung hat sich deutlich verschlechtert. Der VIX stieg von 14,84 auf 19,99 und liegt damit wieder deutlich höher als in der Vorwoche. Die Put/Call-Ratio erhöhte sich von 1,33 auf 1,61. Das spricht für eine stärkere Nachfrage nach Absicherung, wobei die Kennzahl je nach Berechnungsmethode auch spekulative Positionierungen enthalten kann.
Besonders auffällig ist der Rückgang des Fear-&-Greed-Index von 45 auf 18. Der Markt ist damit wieder in den Bereich extremer Angst zurückgefallen.
Die Stimmung steht im Gegensatz zur verbesserten Marktbreite. Während mehr Aktien oberhalb ihrer langfristigen Durchschnittslinie liegen, konzentriert sich der Verkaufsdruck stark auf Technologie- und Halbleiterwerte. Das kann eine gesunde Bereinigung des starken Anstiegs zuvor sein, ist aber noch kein Beleg dafür, dass die Korrektur bereits abgeschlossen ist.
Extreme Angst kann kurzfristig Chancen schaffen. Entscheidend bleibt jedoch, ob sich die Kurse stabilisieren und das Handelsvolumen wieder zunimmt.
Rohstoffe
Gold: 4.159,95 USD – +1,09 % auf 5 Tage
Öl: WTI 101,41 USD, Brent 109,86 USD – deutlicher Wochenanstieg
Kupfer: −3,44 % auf 5 Tage
Gold legte auf Fünf-Tages-Sicht leicht zu. Trotz des deutlichen Aktienabverkaufs blieb die Bewegung moderat. Das Edelmetall zeigt damit eine gewisse Stabilität, ohne dass sich daraus allein eine ausgeprägte Flucht in sichere Anlagen ableiten lässt.
Beim Ölpreis war die Woche dagegen von einem starken Anstieg geprägt. Es kommt aktuell keine Ruhe rein. Auslöser für den starken Wochenanstieg waren Sorgen über mögliche Lieferausfälle durch die Eskalation im Nahen Osten sowie Unsicherheiten über russische Diesel- und Energieexporte.
Der Ölpreisanstieg verschärft das Inflationsproblem. Höhere Energiepreise wirken direkt auf die Verbraucherpreise und Erzeugerpreise.
Kupfer entwickelte sich deutlich schwächer. Kupfer ist dabei besonders interessant, weil es stärker von der industriellen Nachfrage und den Konjunkturerwartungen abhängt. Der deutliche Rückgang könnte daher ein Warnsignal für die konjunkturelle Dynamik, von kurzfristigen Reaktionen abgesehen.
Bitcoin
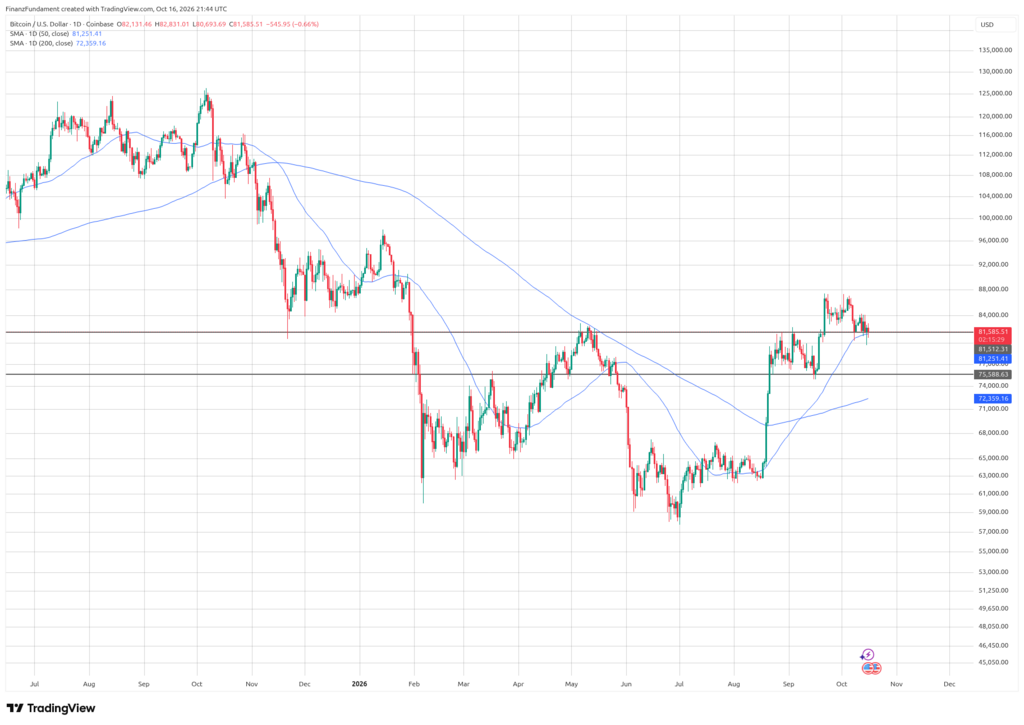
Bitcoin hat den Kampf um die wichtige Marke 83.000 USD verloren, aber der Kurs steht an einer weitere Unterstützung; der Höhe des vorherigen Hochs im September.
Die Kombination aus extremer Angst am Aktienmarkt, steigenden Energiepreisen und Unsicherheit über die weitere Geldpolitik belastet risikoreiche Anlagen. Bitcoin zeigt aktuell, dass er nicht zuverlässig als kurzfristiger sicherer Hafen funktioniert.
Ausblick
KW 43 wird vor allem durch die Entwicklung der Inflationserwartungen, den Technologiesektor und die geopolitische Lage geprägt.
Am Dienstag, dem 20. Oktober, werden in den USA die Baugenehmigungen und die Wohnungsbaubeginne für September veröffentlicht. Die Daten geben Hinweise darauf, wie sich der Immobilienmarkt unter den aktuellen Finanzierungsbedingungen entwickelt.
Darüber hinaus bleibt die Berichtssaison entscheidend. Anleger werden darauf achten, ob Unternehmen ihre hohen Investitionen in KI-Infrastruktur mit entsprechendem Umsatz- und Gewinnwachstum rechtfertigen können. Gerade bei Halbleiter- und Cloud-Unternehmen dürfte die Frage nach der Rentabilität und Finanzierung im Mittelpunkt stehen.
Technisch ist entscheidend, ob der S&P 500 seine 50-Tage-Linie zurückerobert und sich das Handelsvolumen verbessert. Bleibt der Index darunter und nimmt die Schwäche an Breite zu, könnte sich die Zwischenkorrektur vertiefen. Eine Stabilisierung bei gleichzeitig besserer Marktbreite wäre dagegen ein erstes positives Signal.
Fazit
Der Markt wechselt in KW 43 in die Zwischenkorrektur. Höhere Inflationsdaten, steigende Energiepreise und zunehmende Zweifel am KI-Investitionsboom haben insbesondere Technologie- und Halbleiteraktien belastet.
Gleichzeitig bleibt die langfristige technische Struktur intakt. Der S&P 500 liegt noch 5,12 % über seiner 200-Tage-Linie, und die Marktbreite stieg auf 54,6 %. Dem stehen ein Kurs unterhalb der 50-Tage-Linie, schwaches Volumen und eine deutlich verschlechterte Marktstimmung gegenüber.
Die zentrale Frage ist, ob die Korrektur auf zuvor stark gestiegene Technologiewerte begrenzt bleibt oder auf den Gesamtmarkt übergreift. Die Korrektur ist noch kein bestätigter Abwärtstrend. Sie ist aber ein klares Warnsignal, Risiken und Bewertungen kritisch zu überprüfen und nicht jede Schwäche vorschnell als Kaufgelegenheit einzuordnen.
Grundlage für diesen Bericht ist mein automatisiertes Auswertungssystem, welches ich auf YouTube genauer erkläre.