
Marktkompass KW 42/2026
Kurzfazit der Woche
Der S&P 500 erreichte am Dienstag sein Rekordhoch und schloss die Woche mit einem Plus von 1,15 %, obwohl ein KI-Schock am Donnerstag die Halbleiterwerte belastete. Der überhitze Aufwärtstrend bleibt daher bestehen. Gleichzeitig sank die Wahrscheinlichkeit einer Fed-Zinserhöhung am 28. Oktober weiter auf 17,7 %, während die 10-jährige US-Rendite den höchsten Stand seit 2002 erreichte.
Die Marktstruktur bessert sich leicht, bleibt aber unentschlossen. Nur 49,8 % der Aktien liegen oberhalb ihrer 200-Tage-Linie, in der Vorwoche waren es 45,4 %. Gleichzeitig fiel der Wochenvolumen-Index auf 0,78. Der Aufwärtstrend ist intakt, wird aber weiterhin nur von etwa jeder zweiten Aktie getragen und von schwachem Volumen begleitet.
Markttreiber der Woche
Zinserwartungen sinken weiter
Der schwache Arbeitsmarktbericht aus KW 40 wirkte auch in KW 41 nach. Die Wahrscheinlichkeit einer Zinserhöhung am 28. Oktober fiel laut CME FedWatch auf 17,7 %, während 82,3 % einen unveränderten Leitzins erwarten (Vorwoche: 22,1 % zu 77,9 %).
Anleihenrenditen auf Mehrjahreshoch
Die Rendite 10-jähriger US-Staatsanleihen lag am Freitag bei rund 5,26 % – getrieben von Inflationssorgen, hoher Staatsverschuldung und Signalen für weiter robustes Wachstum. Das Renditeniveau bleibt damit ein wichtiger Gegenwind für die Bewertung von Aktien.
KI-Schock am Donnerstag, Erholung am Freitag
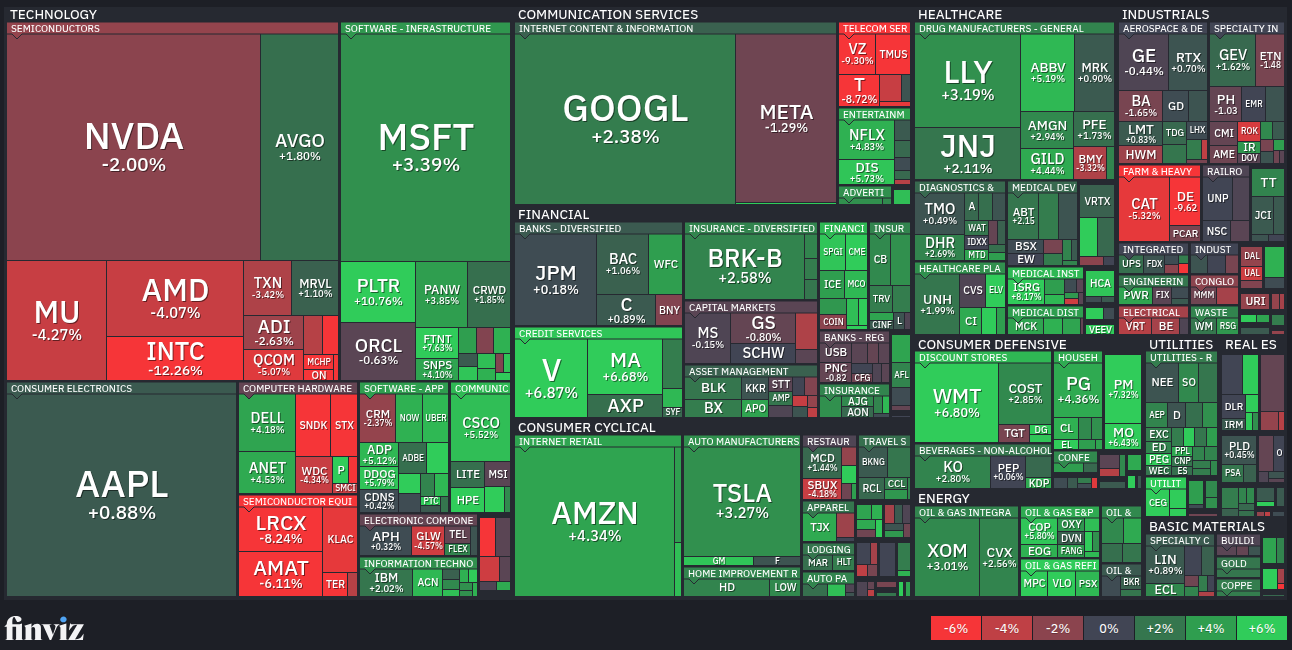
Ein Bericht über OpenAIs annualisierten Umsatz von rund 50 statt zuvor geschätzten 70 Mrd. USD löste am Donnerstag einen Ausverkauf aus. Der Halbleiterindex fiel um rund 3,4 %, der Nasdaq um rund 1,25 %. Am Freitag kehrten Anleger in KI-Werte zurück. Auf Wochensicht blieben Chipwerte schwach, während Microsoft (+3,4 %) und Alphabet (+2,4 %) zulegten. Der Nasdaq 100 blieb deutlich hinter dem S&P 500 zurück.
Öl bleibt geopolitischer Gegenspieler
Neue Spannungen mit dem Iran trieben die Preise am Donnerstag um rund 4 % nach oben, Brent schloss bei 104,28 USD, WTI bei 91,49 USD. Am Freitag gab der Preis leicht nach, Brent lag zuletzt bei 103,89 USD. Auf Wochenbasis stieg Brent um rund 2,4 %, WTI um rund 0,8 %. Öl spielt weiterhin gegen die niedrigere Inflationserwartungen.
Telekom-Sektorschock durch SpaceX
SpaceX vereinbarte den Kauf eines landesweiten 800-MHz-Spektrums von Grain Management, um mit Starlink Mobile gegen die großen US-Anbieter anzutreten. Die FCC-Zustimmung steht noch aus. Am Freitag verloren T-Mobile, AT&T und Verizon deutlich. Auf Wochensicht liegen Verizon und AT&T bei rund −9 %.
Marktphase
50/200-Tage %-Div: +5,71 % – stabiler Aufwärtstrend
Kurs/200-Tage %-Div: +7,18 % – Aufwärtstrend, Vorsicht
Kurs/50-Tage %-Div: +1,47 % – Aufwärtstrend
RSI: 55,10 – neutral
Wilder-RSI: 60,54 – neutral
Marktbreite: 49,8 % – Trend unentschlossen
Wochenvolumen-Index: 0,78 – schwaches Volumen
Trendkanal: Kurs oberhalb
Die technische Lage bestätigt weiterhin den überhitzten Aufwärtstrend. Der S&P 500 liegt mit 7,18 % (Vorwoche 6,44 %) deutlicher über seiner 200-Tage-Linie. Der Abstand zwischen 50- und 200-Tage-Linie beträgt 5,71 %. Der langfristige Aufwärtstrend ist damit eindeutig intakt.
Die kurzfristige Überhitzung hat leicht zugenommen. Der Kurs liegt 1,47 % über der 50-Tage-Linie (Vorwoche 0,84 %). Beide RSI-Werte bleiben mit 55,10 und 60,54 aber klar unter klassischen überkauften Bereichen.
Bei der Marktbreite gibt es eine positive Entwicklung. Der Anteil der Aktien oberhalb ihrer 200-Tage-Linie stieg von 45,4 % auf 49,8 %. Das ist eine Verbesserung, jedoch bleibt der Wert mit unter 50 weiterhin ein Warnsignal.
Neu ist dagegen eine Warnung vom Volumen. Der Wochenvolumen-Index fiel von 1,02 auf 0,78. Der Anstieg in Richtung Rekordhoch wurde damit von schwächerem Handelsvolumen begleitet. Die technische Situation hat sich gegenüber der Vorwoche bei der Marktbreite zwar verbessert, beim Volumen aber verschlechtert.
Stand: 2026-10-11
Liquidität & Geldpolitik
Bilanzen und Anleihen-Spread zeigen wenig Veränderung zur Vorwoche. Entscheidend bleibt die Veränderung der kurzfristigen Fed-Erwartungen. Für den 28. Oktober preist der Markt nur noch eine Wahrscheinlichkeit von 17,7 % für eine Zinserhöhung ein, 82,3 % erwarten einen unveränderten Leitzins.
Das ist kurzfristig positiv für Aktien. Gleichzeitig bleibt das hohe Renditeniveau der langfristigen Anleihen ein wichtiger Bewertungsfaktor. Außerdem: Die FOMC Minutes blieben restriktiv: Die Mehrheit der Teilnehmer hielt eine weitere Erhöhung bis Jahresende für angemessen.
Makroökonomie
Das makroökonomische Bild war in KW 41 gemischt. Die Erstanträge auf Arbeitslosenhilfe lagen mit 197.000 weiterhin niedrig (4-Wochen-Veränderung −1,7 %). Der Arbeitsmarkt ist damit trotz der schwachen Stellenzahl nicht eingebrochen, auch wenn die Beschäftigung mit 0,02 % zum Vormonat nur noch schwach wächst.
Der ISM-Index für Dienstleistungen lag mit 54,9 knapp unter der Prognose von 55,0 (Vorwert 55,4), bleibt aber klar im Expansionsbereich. Deutlich schwächer fiel die Verbraucherstimmung aus. Der Michigan-Index sank auf 46,3 (Prognose 47,6, Vorwert 48,1).
Es entsteht ein Zielkonflikt für die Fed: Der Arbeitsmarkt kühlt ab, die Verbraucherstimmung sinkt, gleichzeitig bleibt die Inflation hoch. Genau deshalb ist der Inflationsbericht in der kommenden Woche so wichtig.
Marktstimmung
VIX: 14,84 – ruhiger Markt
Put/Call-Ratio: 1,33 – neutral
Fear & Greed Index: 45 – Hold, Neutral
Die Marktstimmung hat sich deutlich normalisiert. Der VIX liegt mit 14,84 weiterhin niedrig und signalisiert keinen Stress. Die Put/Call-Ratio fiel von extremen 3,08 auf 1,33 und liegt damit im neutralen Bereich. Auch der Fear-&-Greed-Index stieg von 31 auf 45 und hat den Bereich Angst verlassen.
Damit hat sich der Gegensatz zwischen Marktpreis und Stimmung verringert. Die extreme Vorsicht der Vorwoche, die kurzfristig unterstützend war, ist abgebaut. Eine breite spekulative Euphorie ist trotzdem weiterhin nicht zu erkennen.
Rohstoffe
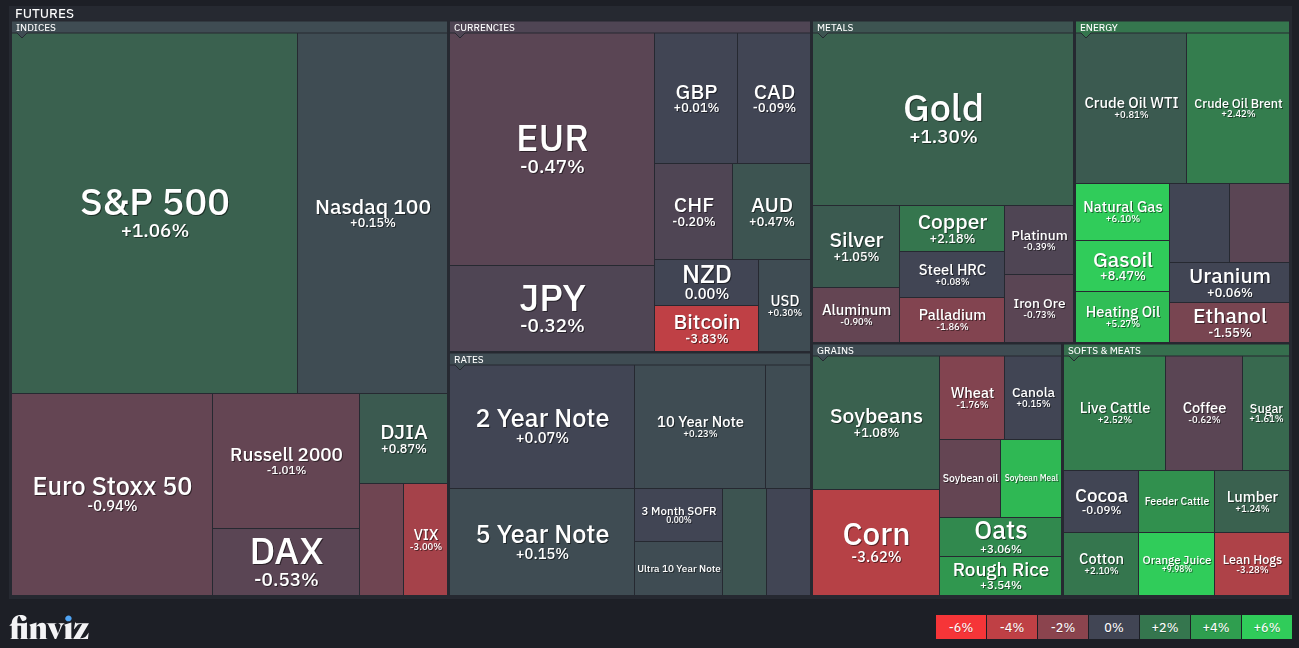
Gold: 4.185,11 USD, +1,17 % auf 5 Tage – Erholung
Öl: Brent ca. 104 USD, WTI ca. 91–92 USD
Kupfer: +1,04 % auf 5 Tage – leicht aufwärts
Gold erholte sich nach zwei schwachen Wochen.
Beim Ölpreis war die Woche stark nachrichtengetrieben. Zum Vorwochenschluss lagen WTI bei 91,11 USD und Brent bei 102,25 USD. Nach dem Preissprung am Donnerstag auf neue Iran-Spannungen gaben die Preise am Freitag leicht nach. Auf Wochenbasis stieg Brent um rund 2,4 %, WTI um rund 0,8 %. Über vier Wochen bleibt der Trend allerdings rückläufig (−5,6 %). Öl bleibt damit weiterhin ein treibendes Thema.
Kupfer stieg auf Wochenbasis um etwa 1 bis 2 %, über vier Wochen ist der Preis mit −0,2 % praktisch unverändert. COMEX-Kupfer hatte im August ein neues Rekordhoch erreicht. Der Kupferpreis signalisiert damit eine stabile, aber keine ausgeprägt dynamische konjunkturelle Entwicklung.
Bitcoin
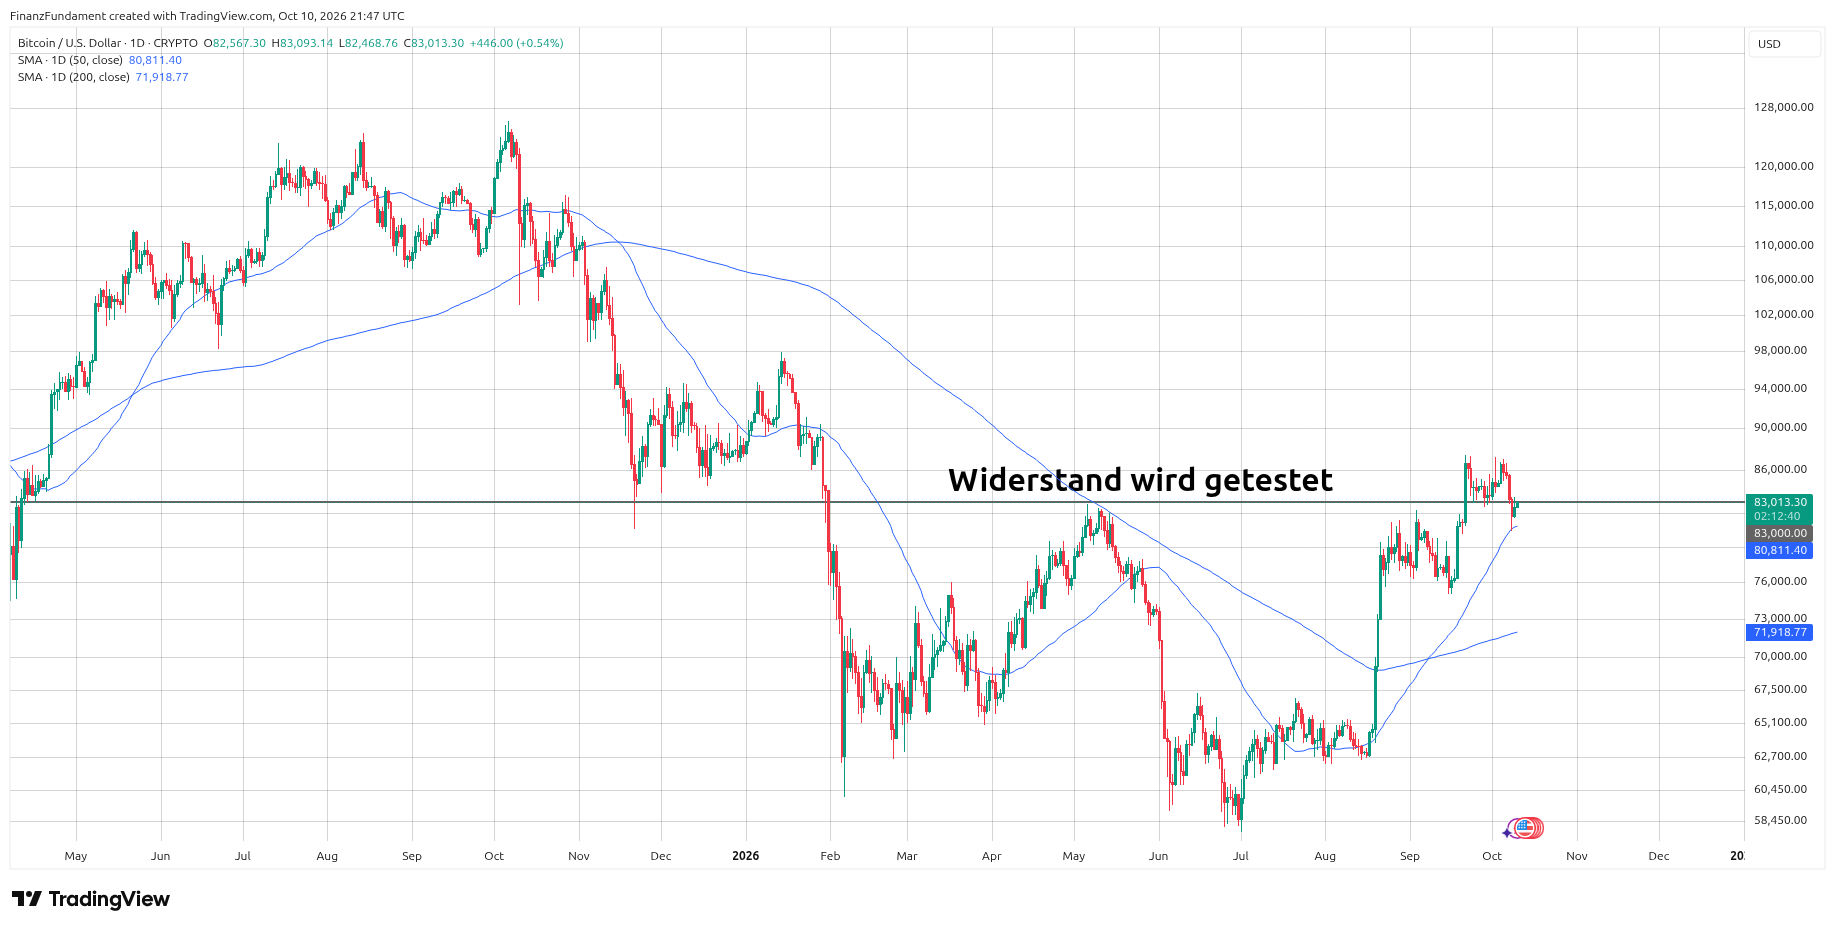
Bitcoin gab in KW 41 nach dem Anstieg der Vorwoche wieder nach. Zum Wochenstart notierte der Kurs noch bei rund 86.500 USD. Bis Freitag fiel er um rund 3,8 % und kämpft wieder um die kritische Schwelle von 83.000 USD.
Damit wird die Marke, die zuletzt als Unterstützung diente, erneut getestet, nachdem der Kurs zweimal bei 87.500 USD anklopfte . Während der S&P 500 ein Rekordhoch markierte, entwickelte sich Bitcoin in dieser Woche schwächer.
Für die kommende Woche KW 42 bleibt die Marke von 83.000 USD entscheidend. Solange sie gehalten wird, bleibt das technische Bild intakt. Ein nachhaltiger Bruch würde die Lage dagegen deutlich verschlechtern.
Ausblick
KW 42 wird vor allem durch drei Termine geprägt.
Am Mittwoch folgt der US-Inflationsbericht für September (Kern- und Gesamtinflation, monatlich und jährlich). Das ist der wichtigste Termin der Woche.
Am Donnerstag folgen die Erzeugerpreise (PPI) und der Einzelhandelsumsatz. Nach dem zuletzt starken Anstieg der Erzeugerpreise wird interessant sein, ob sich der Druck fortsetzt und ob der Konsum trotz sinkender Verbraucherstimmung stabil bleibt.
Am Freitag spricht Fed-Vorsitzender Warsh. Nach den restriktiven FOMC Minutes und dem schwachen Arbeitsmarkt dürfte besonders interessant sein, wie er das Zusammenspiel aus Inflation und Wachstum bewertet.
Bereits am Dienstag erscheinen die Verkäufe bestehender Wohnimmobilien. Das hohe Renditeniveau dürfte hier ein wichtiger Belastungsfaktor sein.
Zusätzlich beginnt die Berichtssaison zum dritten Quartal. Nach dem KI-Schock am Donnerstag wird besonders der Halbleiter- und KI-Sektor mit ASML und TSMC im Fokus stehen.
Fazit
Der überhitzte Aufwärtstrend bleibt in KW 41 intakt. Der S&P 500 erreichte ein Rekordhoch, die Fed-Zinserhöhung im Oktober wird nur noch mit 17,7 % erwartet und die Marktstimmung hat sich von Angst auf neutral normalisiert.
Gleichzeitig gibt es anspruchsvolle Rahmenbedingungen. Die 10-jährige Rendite liegt nahe ihrem Höchststand seit 2002, der Ölpreis verharrt bei rund 104 USD (Brent), und der KI-Sektor hat gezeigt, wie empfindlich der Markt auf Zweifel an den Umsätzen reagiert.
Der S&P 500 liegt mehr als 7 % über seiner 200-Tage-Linie, die Marktbreite hat sich mit 49,8 % verbessert, liegt aber weiterhin unter 50 %. Dazu kommt das schwächere Volumen. Der Index bleibt stark, wird aber nur von etwa jeder zweiten Aktie getragen.
In der kommenden Woche wird vor allem der US-Inflationsbericht am Mittwoch die treibende Kraft sein.
Grundlage für diesen Bericht ist mein automatisiertes Auswertungssystem, welches ich auf YouTube genauer erkläre.