
Marktkompass KW 41/2026
Kurzfazit der Woche
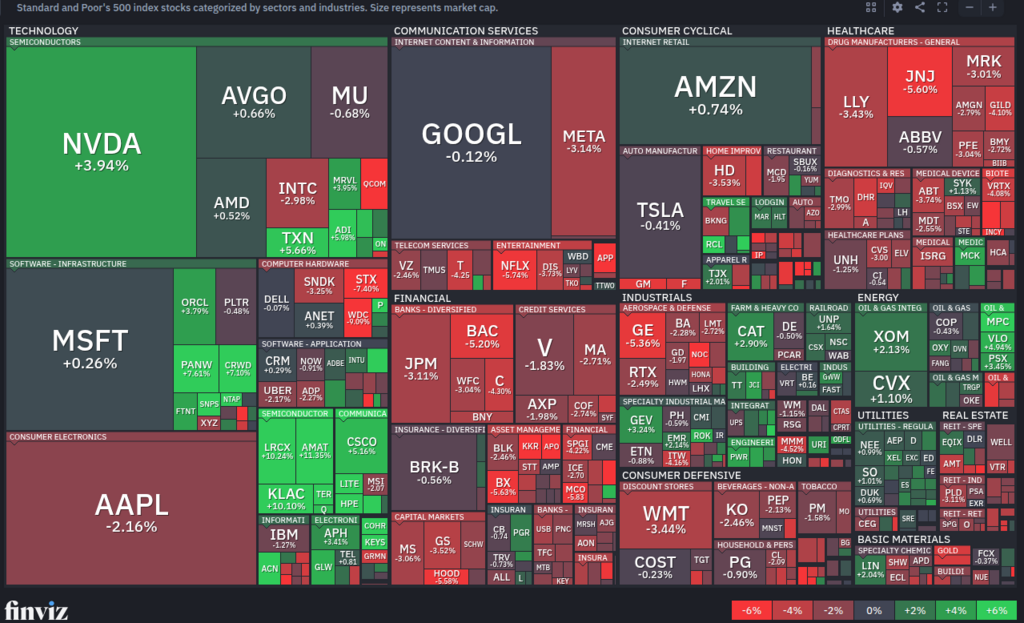
Der überhitzte Aufwärtstrend bleibt auch in KW 40 bestehen. Der entscheidende Impuls kam diese Woche von der Makroseite: Eine niedriger als erwartete US-Inflation und ein deutlich schwächerer Arbeitsmarkt reduzierten die Wahrscheinlichkeit einer weiteren Fed-Zinserhöhung deutlich. Gleichzeitig wurden durch starke Micron-Zahlen der KI-Sektor als Wachstumstreiber des Aktienmarktes bestätigt.
Die Marktstruktur bleibt jedoch problematisch. Der S&P 500 liegt weiterhin deutlich über seinen langfristigen Durchschnittslinien, während nur noch 45,4 % der Aktien oberhalb ihrer 200-Tage-Linie liegen. Der Aufwärtstrend ist damit zwar intakt, wird aber von immer weniger Aktien getragen
Markttreiber der Woche
US-Inflation niedriger als erwartet
Die US-Inflation lieferte in KW 40 den ersten wichtigen positiven Impuls. Der Core-PCE lag im August bei 3,0 % gegenüber erwarteten 3,3 %. Auch der monatliche Anstieg von 0,2 % blieb unter den erwarteten 0,3 %. Die Daten reduzierten damit den Inflationsdruck und gaben der Fed mehr Spielraum.
US-Arbeitsmarkt deutlich schwächer
Der große Wochenabschluss war der US-Arbeitsmarktbericht. Im September wurden lediglich 29.000 neue Stellen geschaffen, während 90.000 erwartet wurden. Gleichzeitig stieg die Arbeitslosenquote auf 4,2 %. Auch das Lohnwachstum fiel mit 3,0 % im Jahresvergleich und nur 0,1 % im Monatsvergleich schwächer aus als erwartet.
Sinkende Zinserwartungen
Inflation und Arbeitsmarkt wirken gemeinsam auf die Geldpolitik. Die Wahrscheinlichkeit einer Fed-Zinserhöhung am 28. Oktober ist inzwischen auf 22,1 % gefallen, während 77,9 % einen unveränderten Leitzins erwarten. Damit hat sich der unmittelbare Zinsdruck auf den Aktienmarkt deutlich reduziert.
KI-Boom hält den Markt oben
Der KI-Sektor bleibt der wichtigste strukturelle Wachstumstreiber. Besonders deutlich wurde das durch Micron: Das Unternehmen erwartet für das kommende Quartal einen Umsatz von 61,5 Mrd. USD und lag damit deutlich über der Analystenerwartung von 57,02 Mrd. USD. Gleichzeitig stiegen die langfristigen Kundenverpflichtungen auf 150 Mrd. USD. Die Nachfrage nach KI-Speicher und Rechenzentrumsinfrastruktur bleibt damit außergewöhnlich stark.
Öl bleibt geopolitischer Gegenspieler
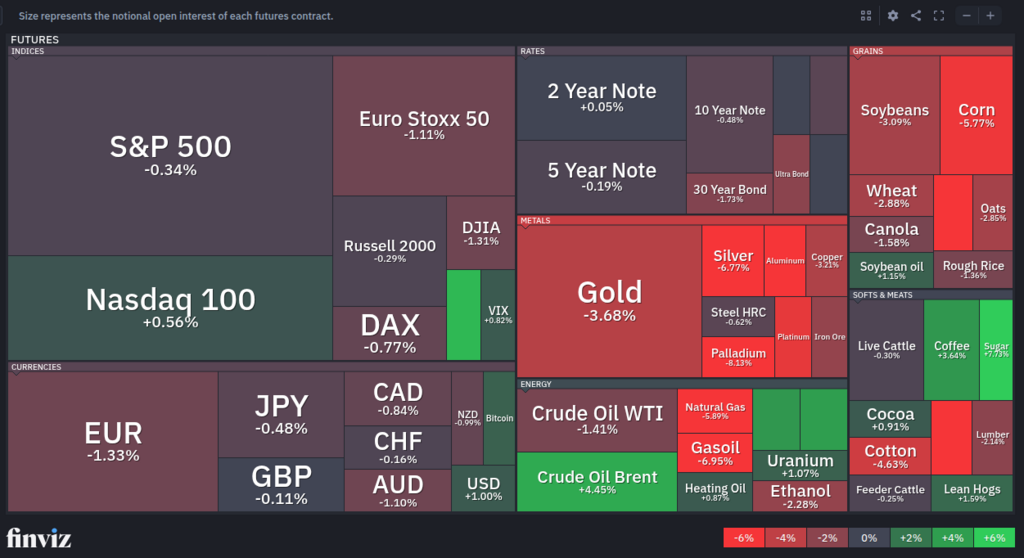
Der Ölmarkt blieb stark nachrichtengetrieben. Am Donnerstag sorgten neue Spannungen im Nahen Osten und Meldungen über mögliche Angebotsengpässe für einen Anstieg von Brent um mehr als 4 %. Am Freitag drehten die Preise wieder. Auf Wochenbasis lag Brent 0,11 % höher, WTI dagegen 1,6 % niedriger. Öl ist hochpreisig volatil und bleibt ein erheblicher Inflations- und geopolitischer Risikofaktor.
Marktphase
50/200-Tage %-Div: +5,60 % – stabiler Aufwärtstrend
Kurs/200-Tage %-Div: +6,44 % – Aufwärtstrend, Vorsicht
Kurs/50-Tage %-Div: +0,84 % – Aufwärtstrend
RSI: 59,44 – neutral
Wilder-RSI: 51,53 – neutral
Marktbreite: 45,4 % – Trend unentschlossen
Wochenvolumen-Index: 1,02 – neutral
Trendkanal: Kurs oberhalb
Die technische Lage bestätigt weiterhin den überhitzten Aufwärtstrend. Der S&P 500 liegt mit 6,44 weiterhin deutlich über seiner 200-Tage-Linie. Auch der Abstand zwischen 50- und 200-Tage-Linie beträgt 5,60 %. Der langfristige Aufwärtstrend ist damit eindeutig intakt.
Gleichzeitig ist die kurzfristige Überhitzung nicht besonders ausgeprägt. Der S&P 500 liegt nur 0,84 % über seiner 50-Tage-Linie und der RSI liegt mit 59,44 noch klar unter klassischen überkauften Bereichen. Auch der Wilder-RSI mit 51,53 zeigt keine kurzfristige Überhitzung.
Das eigentliche Problem ist erneut die Marktbreite. Nur noch 45,4 % der Aktien befinden sich oberhalb ihrer 200-Tage-Linie. In der Vorwoche waren es noch 48,6 %. Damit setzt sich die negative Entwicklung fort. Der Index selbst bleibt stark, während immer weniger Aktien den Aufwärtstrend tragen. Das ist ein klassisches Warnsignal für einen fortgeschrittenen Aufwärtstrend: Der Index steigt weiter, aber die Beteiligung nimmt ab.
Das Volumen liefert dagegen weiterhin keine zusätzliche Warnung. Der Wochenvolumen-Index liegt mit 1,02 praktisch im neutralen Bereich.
Die technische Situation hat sich damit gegenüber der Vorwoche leicht verschlechtert. Der Trend ist intakt, aber die Divergenz zwischen Index und Marktbreite wird größer.
Stand: 2026-10-04
Liquidität & Geldpolitik
Die Zentralbankbilanzen bleiben insgesamt neutral. Die WALC lag am 30. September bei rund 6,743 Billionen und damit etwa 0,07 % unter der Vorwoche. Auch der WALC-Gesamtscore von 43,0 bleibt im neutralen Bereich. Von der Zentralbankseite kommt damit weiterhin kein großer zusätzlicher Liquiditätsschub.
Deutlich positiver ist die Entwicklung der Zinsstruktur. Der 10Y/2Y-Spread ist von 0,36 auf 0,45 gestiegen. Die Zinskurve hat sich damit weiter nach oben geöffnet.
Entscheidend ist jedoch die Veränderung der kurzfristigen Fed-Erwartungen. Nach der niedriger als erwarteten Inflation und dem schwachen Arbeitsmarkt preist der Markt inzwischen nur noch eine Wahrscheinlichkeit von 22,1 % für eine Zinserhöhung am 28. Oktober ein. 77,9 % erwarten dagegen einen unveränderten Leitzins.
Das ist kurzfristig positiv für Aktien. Gleichzeitig bleibt das absolute und relative hohe Renditeniveau der langfristigen Anleihen ein wichtiger Bewertungsfaktor.
Makroökonomie
Das makroökonomische Bild hat sich in KW 40 deutlich verändert. Während die Erstanträge auf Arbeitslosenhilfe mit 197.000 weiterhin ein relativ stabiles Bild des Arbeitsmarktes zeigen, lieferte der monatliche Arbeitsmarktbericht ein wesentlich schwächeres Signal.
Nur 29.000 neue Stellen wurden im September geschaffen. Erwartet worden waren 90.000. Gleichzeitig stieg die Arbeitslosenquote auf 4,2 %. Das Lohnwachstum verlangsamte sich auf 3,0 % im Jahresvergleich. Der Arbeitsmarkt kühlt damit sichtbar ab.
Gleichzeitig zeigt die Inflation ein günstigeres Bild. Der Core-PCE lag mit 3,0 % deutlich unter den erwarteten 3,3 %. Auch der monatliche Anstieg von 0,2 % war niedriger als erwartet.
Damit entsteht eine für den Aktienmarkt zunächst günstige Kombination: Weniger Inflation + schwächerer Arbeitsmarkt = weniger Druck auf die Fed.
Das ist allerdings nicht ausschließlich positiv. Ein zu schwacher Arbeitsmarkt könnte irgendwann zu einem Rezessionssignal werden. Genau an diesem Punkt befindet sich der Markt momentan noch nicht eindeutig. Die Beschäftigung wächst zwar schwach, aber der Arbeitsmarkt ist noch nicht eingebrochen.
Marktstimmung
VIX: 15,31 – ruhiger Markt
Put/Call-Ratio: 3,08 – extreme Angst, antizyklisch bullisch
Fear & Greed Index: 31 – Hold, Fear
Die Marktstimmung bleibt bemerkenswert vorsichtig. Der VIX ist mit 15,31 weiterhin niedrig und signalisiert keinen Stress. Gleichzeitig ist die Put/Call-Ratio mit 3,08 außergewöhnlich hoch und signalisiert extreme Angst.
Auch der Fear-&-Greed-Index liegt mit 31 weiterhin im Bereich Angst.
Damit bleibt der Gegensatz zwischen Marktpreis und Stimmung bestehen: Der S&P 500 befindet sich in einem klaren Aufwärtstrend, während die Anlegerstimmung weit von Euphorie entfernt ist. Das ist kurzfristig eher unterstützend. Eine breite spekulative Euphorie ist derzeit nicht zu erkennen.
Rohstoffe
Gold: 4.136,88 USD, -3,36 % auf 5 Tage – deutlicher Rückgang
Öl: WTI 91,11 USD, Brent 102,25 USD
Kupfer: rund 14.355 USD je Tonne – unter Druck
Gold setzte seine Korrektur fort. Es war bereits die zweite schwache Woche in Folge. Der Rückgang passt zum aktuellen Risk-on-Bild. Gleichzeitig bleibt Gold trotz der hohen langfristigen Renditen auf hohem Niveau.
Beim Ölpreis war die Entwicklung wesentlich volatiler. Brent blieb mit gut 102 USD oberhalb der 100-Dollar-Marke, während WTI auf rund 91 USD zurückfiel. Die Wochenentwicklung war damit uneinheitlich. Der Ölmarkt bleibt deshalb ein wichtiger Unsicherheitsfaktor.
Kupfer war auf Wochenbasis etwa 2 % schwächer. Der Kupferpreis signalisiert damit momentan keine starke konjunkturelle Dynamik, obwohl die physische Versorgung weiterhin relativ angespannt ist.
Bitcoin
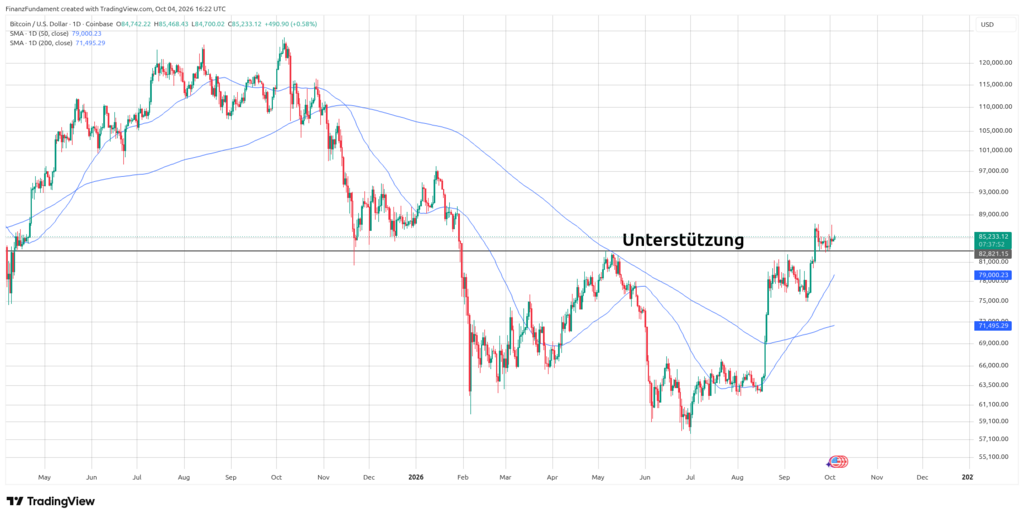
Bitcoin hat auch in KW 40 die wichtige Marke von 83.000 USD verteidigt. Nach dem Anstieg über 87.000 USD kam es erneut zu einem Rücksetzer. Entscheidend ist jedoch weiterhin, dass der Kurs nicht nachhaltig unter die bisherige Ausbruchszone gefallen ist. Aktuell notiert Bitcoin bei rund 85.000 USD.
Damit bleibt die technische Aussage der vergangenen Woche bestehen: Aus dem früheren Widerstand bei 83.000 USD entwickelt sich zunehmend eine Unterstützung.
Besonders interessant ist die relative Stärke gegenüber den weiterhin hohen langfristigen Renditen. Bitcoin konnte sich trotz des noch restriktiven Zinsumfelds oberhalb der Ausbruchszone halten.
Für die kommende Woche bleibt deshalb die Marke von 83.000 USD entscheidend. Solange Bitcoin darüber bleibt, ist der Ausbruch technisch weiterhin intakt.
Ein nachhaltiger Bruch dieser Marke würde das Bild dagegen deutlich verschlechtern.
Ausblick
KW 41 wird vor allem durch drei Termine geprägt.
Am Montag kommt der ISM Einkaufsmanagerindex für den Dienstleistungssektor. Nach dem schwächeren Arbeitsmarkt wird interessant sein, ob sich die Abkühlung auch in den Unternehmen und bei der Nachfrage bemerkbar macht.
Am Mittwoch folgen die FOMC Minutes. Nach der deutlichen Veränderung der Zinserwartungen dürften die Protokolle besonders interessant sein. Entscheidend ist, wie groß der interne Konsens für weitere Zinserhöhungen tatsächlich war und wie die Fed die Kombination aus Inflation und Arbeitsmarkt bewertet.
Am Freitag folgt der Michigan Consumer Sentiment Index. Hier wird sich zeigen, ob die schwächere Arbeitsmarktentwicklung bereits stärker auf die Stimmung der Verbraucher durchschlägt.
Fazit
Der überhitzte Aufwärtstrend bleibt in KW 40 intakt. Gleichzeitig hat sich das fundamentale Umfeld kurzfristig verbessert: Die US-Inflation fiel niedriger aus als erwartet und der Arbeitsmarkt zeigte eine deutliche Abkühlung. Dadurch ist die Wahrscheinlichkeit einer weiteren Fed-Zinserhöhung im Oktober deutlich geringer geworden.
Der Aktienmarkt wird zusätzlich weiterhin vom KI-Sektor getragen. Die starken Micron-Zahlen bestätigen, dass hinter dem KI-Boom weiterhin reale Investitionen und eine außergewöhnlich hohe Nachfrage nach Infrastruktur stehen.
Technisch bleibt das Bild jedoch ambivalent. Der S&P 500 liegt weiterhin mehr als 6 % über seiner 200-Tage-Linie, während der RSI noch keine extreme Überhitzung signalisiert. Gleichzeitig ist die Marktbreite von 48,6 % auf nur noch 45,4 % gefallen.
Damit wird die entscheidende Schwäche des aktuellen Aufwärtstrends immer deutlicher: Der Index bleibt stark, aber die Zahl der Aktien, die diesen Aufwärtstrend tatsächlich tragen, nimmt weiter ab. Das ist ein Warnsignal, das im überhitzten Aufwärtstrend zunehmend an Bedeutung gewinnt, auch wenn die geringer Inflation kurzfristig Entlastung bietet.
In der kommenden Woche werden vor allem der Ölpreis die treibende Kraft sein.
Grundlage für diesen Bericht ist mein automatisiertes Auswertungssystem, welches ich auf YouTube genauer erkläre.