
Marktkompass KW 40/2026
Kurzfazit der Woche
Der überhitzte Aufwärtstrend bleibt auch in KW 39 intakt. Der Markt zeigte sich trotz steigender langfristiger US-Renditen robust, vor allem weil der starke KI- und Technologiesektor die Belastungen durch Öl, Inflation und Zinsen überlagerte. Gleichzeitig wird jedoch die Marktbreite mit 48,6 % schwächer und die 30-jährige US-Rendite bewegt sich in einem für die Aktienbewertung kritischen Bereich.
Für KW 40 steht damit eine entscheidende Frage im Mittelpunkt: Kann der Aktienmarkt bei hoher Inflation, gleichzeitig starken Konjunkturdaten und weiter steigenden Anleihenrenditen seinen Aufwärtstrend fortsetzen?
Markttreiber der Woche
Ölpreis – geopolitischer Taktgeber bleibt erhalten
Der Ölpreis blieb auch in KW 39 einer der wichtigsten kurzfristigen Markttreiber. Die Preise schwankten stark zwischen Hoffnungen auf eine diplomatische Lösung und neuen Angriffen auf saudische Energieinfrastruktur. Am Freitag fiel Brent um 2,1 % auf 104,32 USD und WTI um 2,3 % auf 92,41 USD. Auf Wochenbasis blieb Brent jedoch im Plus, während WTI deutlich nachgab. Solange Öl deutlich über 100 USD notiert, bleibt der Inflationsdruck hoch. Eine nachhaltige Entspannung am Ölmarkt wäre deshalb weiterhin ein wichtiger positiver Faktor für Aktien und Anleihen.
Langfristige US-Renditen
Die 10-jährige US-Rendite bewegte sich erneut um die 5-%-Marke. Noch kritischer ist das lange Ende: Die 30-jährige Rendite lag zeitweise bei rund 5,4 bis 5,5 %. Das ist für Aktien entscheidend. Je höher die langfristige risikofreie Rendite, desto höher ist der Bewertungsdruck auf Aktien – insbesondere bei Wachstumsunternehmen, deren erwartete Gewinne weit in der Zukunft liegen.
US-Konjunktur überrascht erneut positiv
Die September-PMIs waren deutlich stärker als erwartet. Der Services PMI stieg auf 58,7, der Manufacturing PMI auf 57,0. Der Composite PMI erreichte 58,4 – den höchsten Wert seit Juli 2021. Gleichzeitig stiegen aber auch die Kosten und der Preisdruck.
KI-Boom hält den Aktienmarkt oben
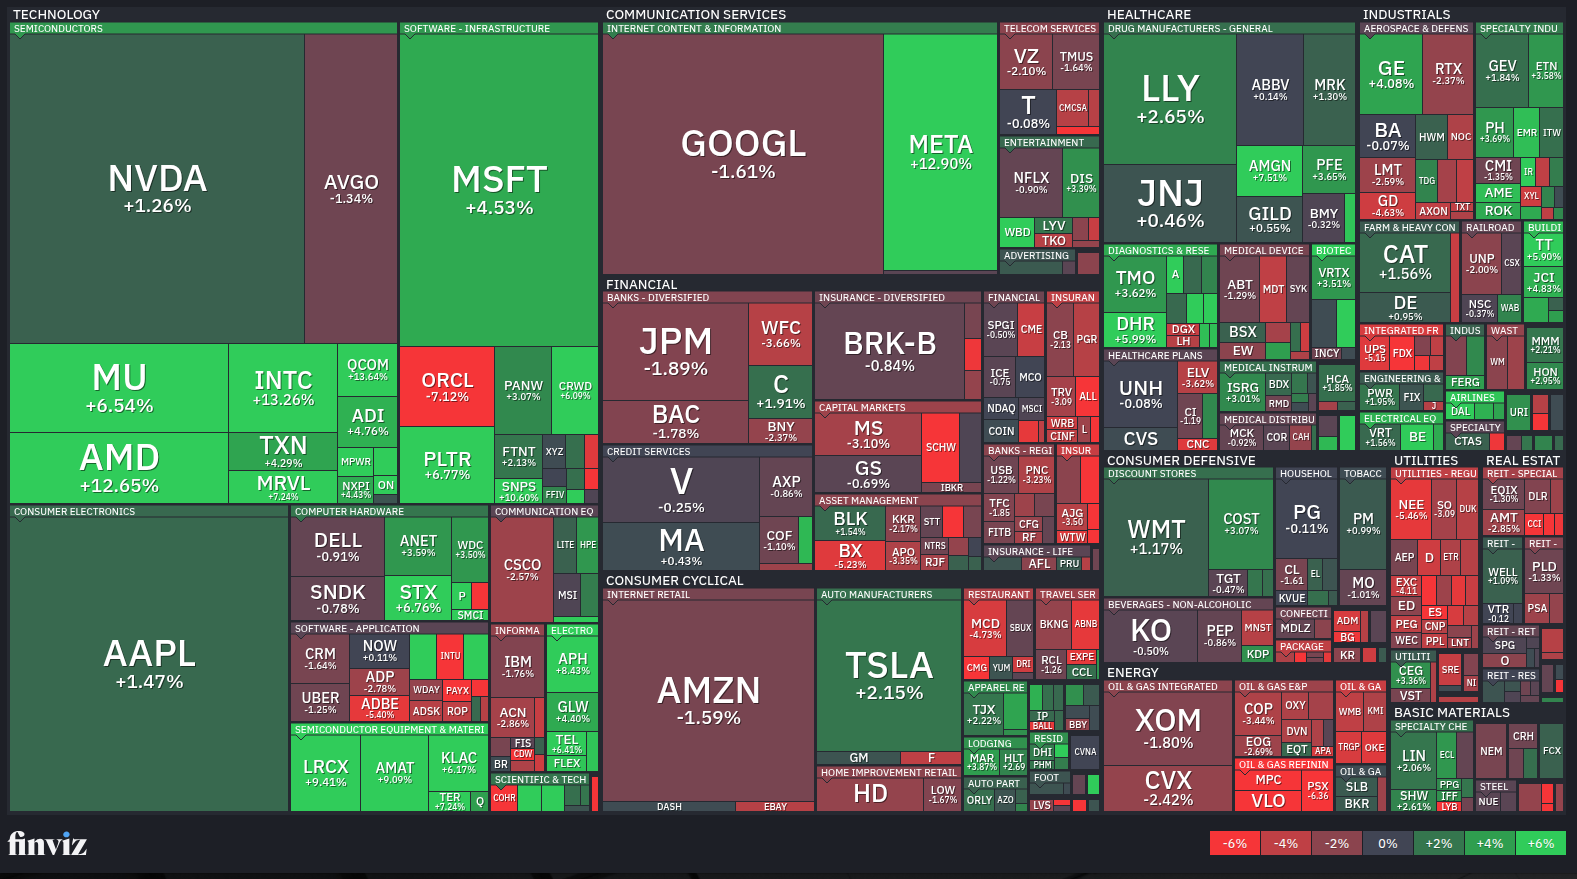
Der Technologiesektor bleibt der Gegenspieler zu Öl und Zinsen. Der Nasdaq erreichte in KW 39 erneut Rekordstände, getragen insbesondere von Halbleiter- und KI-Werten. Am Montag stieg der Nasdaq beispielsweise auf ein neues Rekordhoch, während AMD, Intel und andere Chipwerte stark zulegten.
Fed bleibt restriktiv – und weitere Zinserhöhung erwartet
Die Aussicht auf weitere Erhöhungen zeigt für den 28. Oktober eine Wahrscheinlichkeit von 64,2 % für einen weiteren Zinsschritt. Damit bleibt die Kombination aus hohem Ölpreis, starker Konjunktur und hartnäckiger Inflation das zentrale Problem für eine geldpolitische Entspannung.
Marktphase
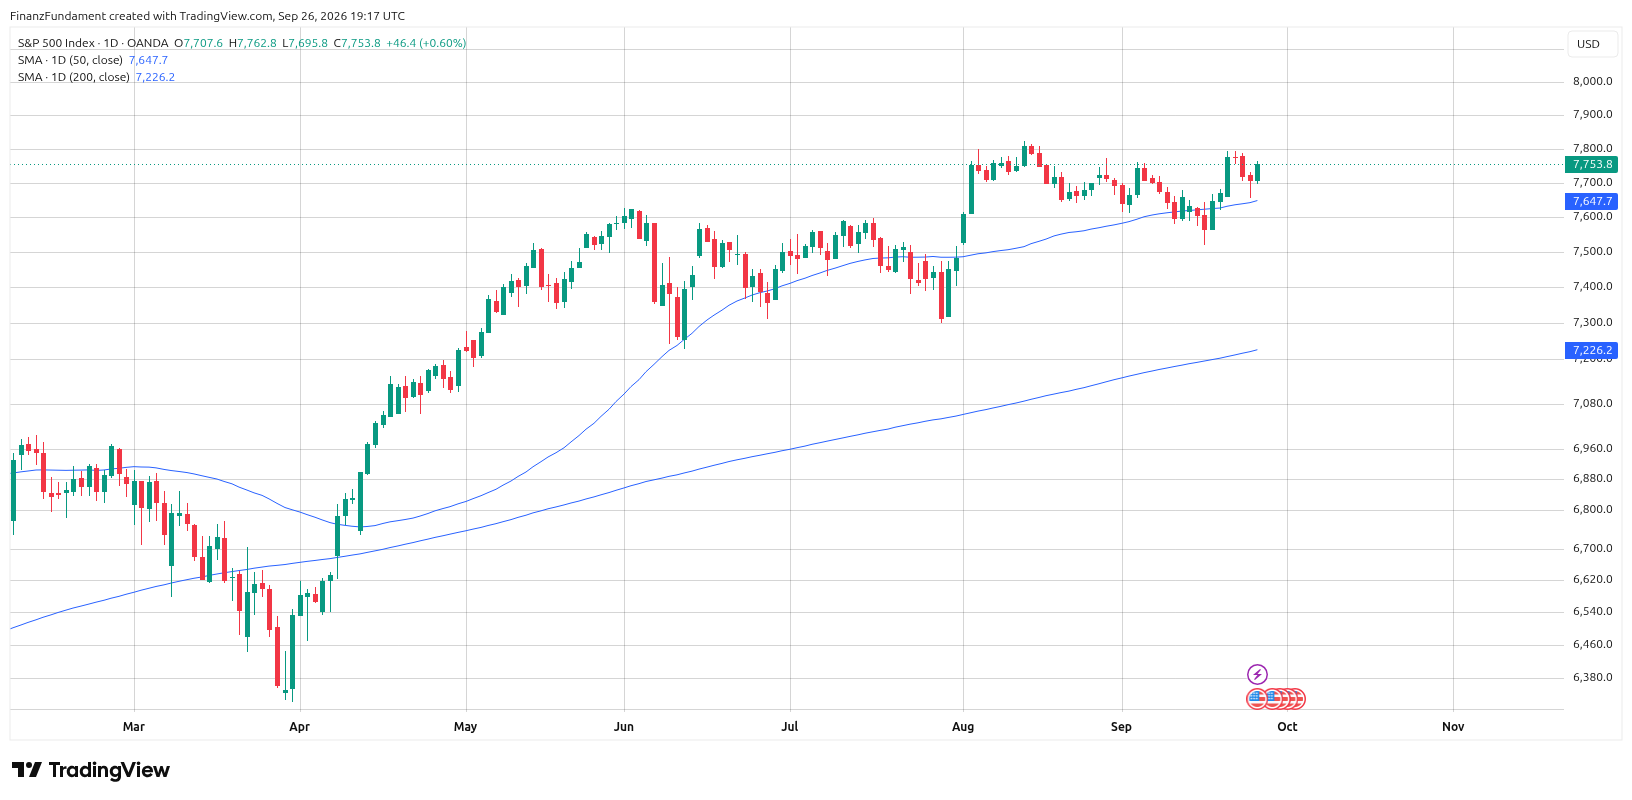
50/200-Tage %-Div: +5,56 % – stabiler Aufwärtstrend
Kurs/200-Tage %-Div: +6,95 % – Aufwärtstrend, Vorsicht
Kurs/50-Tage %-Div: +1,39 % – Aufwärtstrend
RSI: 52,03 – neutral
Wilder-RSI: 46,78 – leicht überverkauft
Marktbreite (% über 200 MA): 48,6 % – Trend unentschlossen
Wochenvolumen-Index (5/20): 1,01 – neutral
Trendkanal: Kurs oberhalb
Die technische Lage ist weiterhin eindeutig: Der übergeordnete Aufwärtstrend ist intakt, aber die Marktstruktur wird schwächer.
Besonders auffällig ist die Marktbreite. Nur noch 48,6 % der Aktien notieren oberhalb ihrer 200-Tage-Linie. Damit liegt dieser Wert erstmals unter der 50-%-Marke. Vor einer Woche waren es noch 52 %. Der Aufwärtstrend wird also von weniger als der Hälfte des Marktes getragen. Das ist ein Warnsignal.
Gleichzeitig hat sich der Abstand zur 50-Tage-Linie von nur 0,43 % auf 1,39 % erhöht. Eine kurzfristige Überhitzung ist allerdings nicht zu erkennen: Der RSI liegt mit 52,03 praktisch genau im neutralen Bereich, der Wilder-RSI mit 46,78 sogar leicht darunter.
Sollte die Marktbreite weiter zurückgehen und gleichzeitig der S&P 500 seine 50-Tage-Linie verlieren, würde sich das technische Bild deutlich verschlechtern.
Das Volumen liefert momentan noch keine zusätzliche Warnung. Der Wochenvolumen-Index liegt mit 1,01 praktisch genau im neutralen Bereich.
Stand: 2026-09-26
Liquidität & Geldpolitik
Die Zentralbankbilanzen bleiben insgesamt neutral. Die WALC liegt bei rund 6,748 Billionen und ist gegenüber der Vorwoche nur um etwa 0,02 % gestiegen. Damit kommt weiterhin kein großer Liquiditätsschub von der Zentralbankseite.
Interessanter ist die Zinsstruktur. Der 10Y/2Y-Spread liegt mit 0,36 weiterhin in einem grundsätzlich gesunden Bereich. Allerdings ist die Veränderung auf 5-Tage-Sicht mit -4,17 % leicht negativ. Die Kurve wird damit wieder etwas flacher.
Der entscheidende Punkt bleibt aber das absolute Renditeniveau. Die langfristigen Renditen liegen sehr hoch. Die Fed befindet sich damit in einer schwierigen Situation: Die Wirtschaft wächst stark, die Inflation ist weiterhin deutlich über dem Ziel und der Ölpreis erzeugt zusätzlichen Preisdruck. Ein weiterer Zinsschritt im Oktober ist zu
Makroökonomie
Das makroökonomische Bild hat sich in KW 39 sogar noch verstärkt. Die Erstanträge auf Arbeitslosenhilfe fielen auf 197.000 und lagen damit unter den erwarteten 201.000. Der Arbeitsmarkt zeigt somit weiterhin keine deutlichen Anzeichen einer schnellen Verschlechterung.
Noch deutlicher war der September-PMI. Der Composite PMI stieg auf 58,4. Laut S&P Global beschleunigte sich das Wachstum damit auf den höchsten Stand seit Juli 2021. Gleichzeitig stiegen die Beschäftigung und die Auftragseingänge deutlich. Allerdings nahmen auch Lieferengpässe und Kostenbelastungen zu.
Fazit: Die US-Wirtschaft ist nicht zu schwach, sondern eher zu stark für eine schnelle geldpolitische Entspannung.
Marktstimmung
VIX: 14,87 – ruhiger Markt
Put/Call-Ratio: 1,72 – Angst, bullisch
Fear & Greed Index: 37 – Hold, Fear
Die Marktstimmung bleibt ungewöhnlich vorsichtig. Der VIX von 14,87 signalisiert weiterhin keinen Stress. Gleichzeitig liegt die Put/Call-Ratio mit 1,72 deutlich auf der Seite einer stärkeren Absicherung. Auch der Fear-&-Greed-Index liegt mit 37 weiterhin im Bereich „Fear“.
Damit bleibt der Gegensatz bestehen: Der Markt ist technisch stark, aber die Anlegerstimmung ist nicht euphorisch.
Rohstoffe
Gold: 4.280,51 USD, -1,95 % auf 5 Tage – unter Druck
Öl: WTI 92,41 USD, Brent 104,32 USD
Kupfer: LME 3-Monats-Kupfer rund 14.647 USD je Tonne
Gold befindet sich trotz der geopolitischen Risiken unter Druck. Ursache sind vor allem die hohen US-Renditen, der stärkere Dollar und die Erwartung weiterer Fed-Zinserhöhungen. Die steigen Realzinsen und Nominalrenditen haben hier eine größte Kraft als der Krisen- und Inflationsschutz.
Der Ölmarkt bleibt der wichtigste externe Unsicherheitsfaktor. Brent notiert weiterhin oberhalb von 100 USD, während WTI nach der starken Schwankung der vergangenen Wochen auf rund 92 USD zurückgefallen ist. Der Ölpreis bleibt extrem nachrichtengetrieben. Eine nachhaltige Öffnung der Transportwege im Nahen Osten könnte den größten Inflationsdruck aus dem Markt nehmen. Umgekehrt würde eine erneute Eskalation sofort wieder steigende Ölpreise und damit steigende Inflationserwartungen bedeuten.
Der Kupferpreis lag am 25. September bei rund 14.647 USD je Tonne und damit etwa 0,75 % über dem Schlusskurs der Vorwoche. Der Grund für die relative Stärke liegt vor allem in der physischen Marktlage, da vor allem chinesische Schmelzen die Produktionspläne senken. Gleichzeitig belasteten der stärkere Dollar und die Inflationssorgen die Preise im Wochenverlauf.
Bitcoin
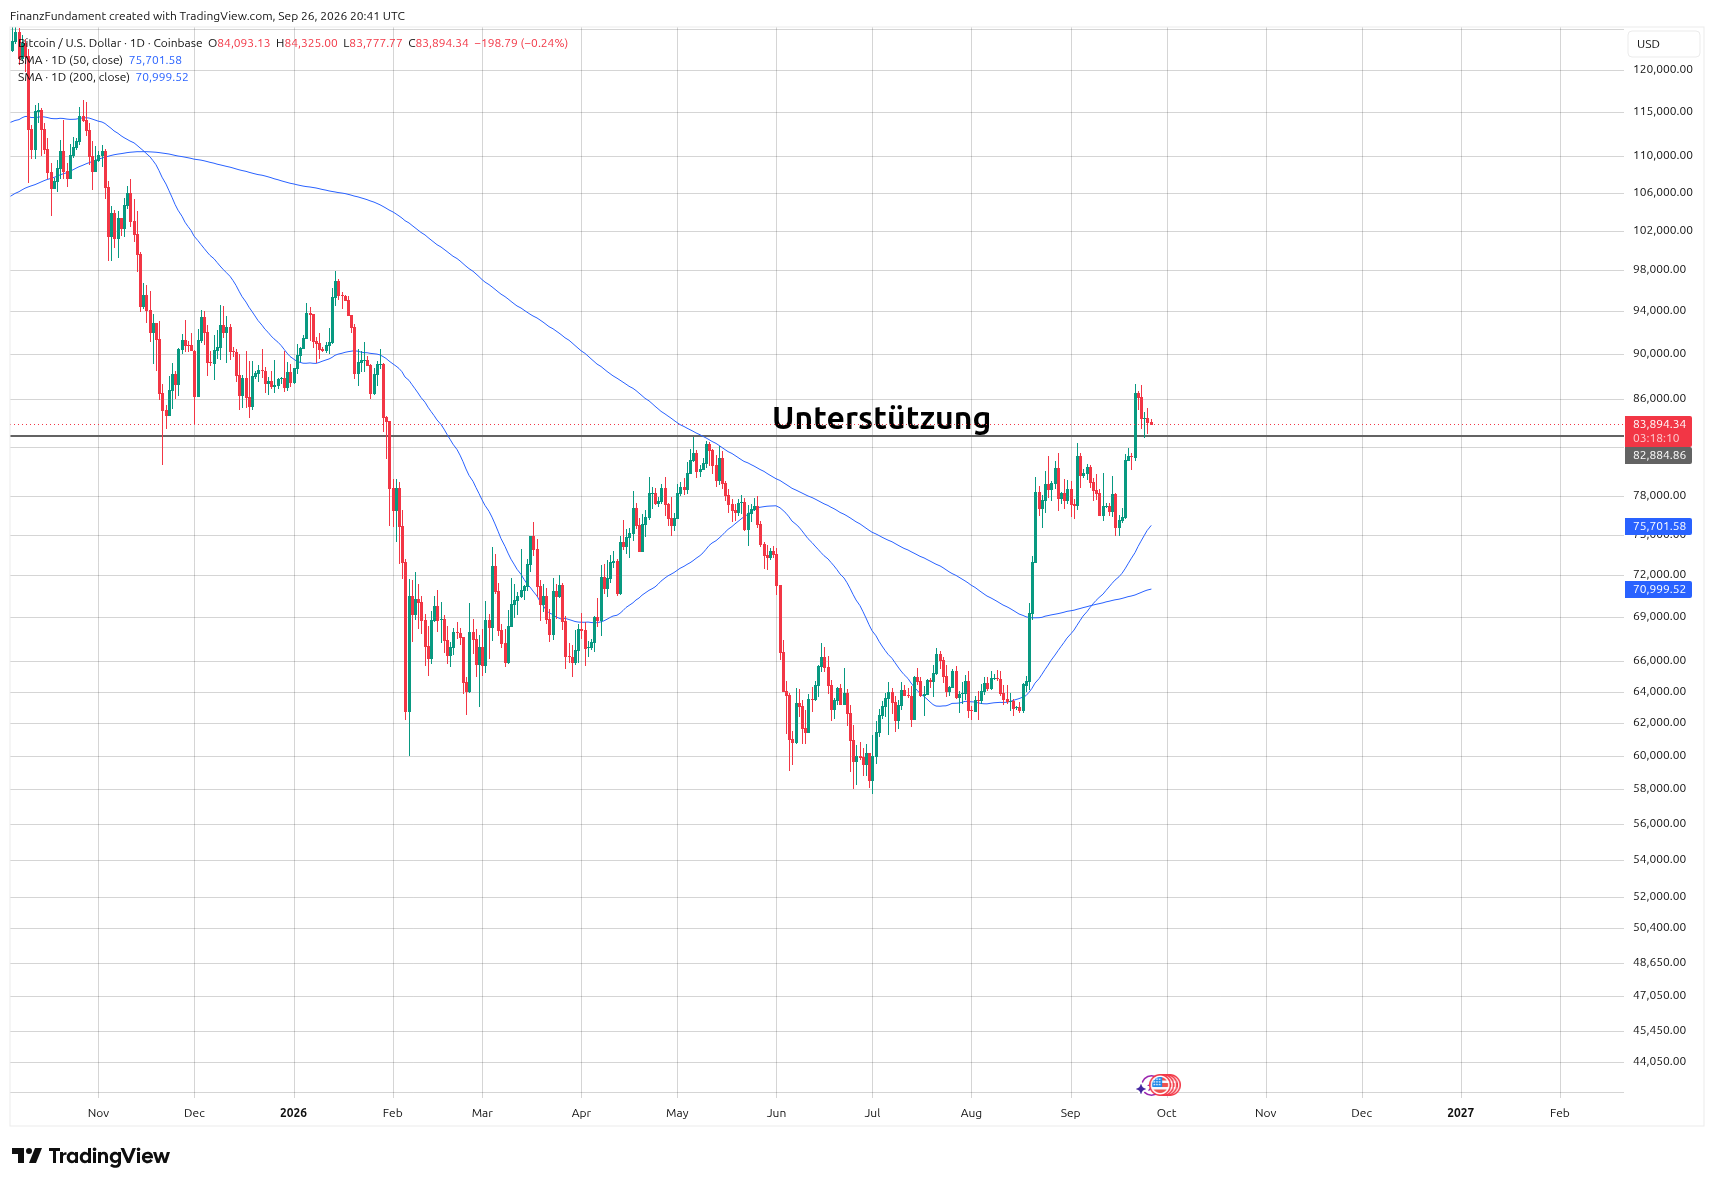
Bitcoin hat in KW 39 ein wichtiges technisches Signal geliefert. Der Kurs brach über 83.000 USD aus und stieg zeitweise über 87.000 USD, bevor eine deutliche Korrektur einsetzte. Entscheidend ist, dass die 83.000-Dollar-Marke anschließend gehalten werden konnte. Auch am Wochenende notierte Bitcoin wieder um 84.000 USD.
Damit wurde aus dem bisherigen Widerstand zunächst eine mögliche Unterstützung.
Besonders interessant ist die Bewegung vor dem Hintergrund der steigenden Treasury-Renditen. Bitcoin konnte sich trotz des restriktiveren Zinsumfelds oberhalb der Ausbruchszone halten. Am Montag war Bitcoin zeitweise um mehr als 6 % gestiegen, parallel zum starken Anstieg der Technologieaktien.
Für KW 40 ist deshalb die Marke von 83.000 USD entscheidend. Solange Bitcoin darüber bleibt, ist der Ausbruch technisch intakt. Ein erneuter Rückfall darunter würde dagegen zeigen, dass der Ausbruch möglicherweise nur ein Fehlausbruch war und ggf. müsste man dann mit tieferen Kursen wieder rechnen.
Ausblick
KW 40 wird makroökonomisch deutlich interessanter als KW 39.
Am Mittwoch kommen ADP-Arbeitsmarktbericht, PCE-Inflation und Core PCE. Am Donnerstag die wöchentlichen Arbeitslosenanträge sowie der ISM Manufacturing PMI. Der wichtigste Termin dürfte jedoch der Freitag sein: Dann wird der US-Arbeitsmarktbericht für September veröffentlicht.
Damit bekommt der Markt gleich mehrere Antworten auf die entscheidenden Fragen:
Bleibt die Inflation hoch?
Bleibt der Arbeitsmarkt stabil?
Bleibt die US-Wirtschaft stark?
Besonders wichtig wird die Kombination aus PCE und Arbeitsmarktbericht. Starke Konjunkturdaten bei gleichzeitig hoher Inflation würden die Erwartungen weiterer Fed-Erhöhungen stützen und damit zusätzlichen Druck auf die langfristigen Renditen ausüben.
Der zweite große Faktor bleibt der Ölpreis. Jede Entspannung im Nahen Osten könnte gleichzeitig Ölpreise, Inflationserwartungen und Treasury-Renditen nach unten bringen. Eine erneute Eskalation würde genau den gegenteiligen Effekt erzeugen.
Fazit
Der überhitzte Aufwärtstrend bleibt in KW 39 intakt, obwohl sich die Marktstruktur weiter verschlechtert. Der S&P 500 liegt knapp 7 % über seiner 200-Tage-Linie. Das Problem liegt damit weiterhin im langfristigen Abstand zum Trend und in der rückläufigen Marktbreite. Nur noch 48,6 % der Aktien befinden sich oberhalb ihrer 200-Tage-Linie. Damit wird der Aufwärtstrend zunehmend von einer kleineren Gruppe getragen. Gleichzeitig bleibt der Nasdaq durch den KI- und Halbleiterboom stark.
Fundamental hat sich die Lage eher verschärft. Die US-Wirtschaft wächst deutlich, der Arbeitsmarkt bleibt stabil und die Inflation liegt weiterhin über dem Fed-Ziel. Gleichzeitig bleiben die langfristigen US-Renditen extrem hoch. Das ist momentan der größte strukturelle Gegenwind für den Aktienmarkt. Und gleichzeitig ist der Ölpreis der entscheidende Verstärker.
Der Markt bleibt damit in einer heiklen, aber noch klar definierten Phase des überhitzten Aufwärtstrends.
Grundlage für diesen Bericht ist mein automatisiertes Auswertungssystem, welches ich auf YouTube genauer erkläre.